電気透析システムおよび機器市場規模の成長推移2026:2032年902百万米ドル到達を予測
YHResearchはこのほど、業界レポート『2026年世界電気透析システムおよび機器市場調査レポート』を発表した。本レポートは、電気透析システムおよび機器の製品定義、技術ルート、市場規模、競争環境、用途分野、地域構造、サプライチェーンの変化を中心に調査している。
電気透析システムおよび機器は、イオン交換膜の選択透過性と直流電場によるイオン移動を利用し、液体中のイオン成分を脱塩、濃縮、精製、分離または化学変換する膜分離装置である。市場の統計範囲には、電気透析膜スタック、EDシステム、極性反転型電気透析EDR、バイポーラ膜電気透析BPED/BMED、および装置に直接組み込まれる整流電源、循環ポンプ、配管、バルブ、計装、PLC制御、スキッドユニットなどを含む。一方、単独販売されるイオン交換膜、RO、NF、UF、EDI、イオン交換樹脂、蒸発・晶析設備、一般的な前処理・後処理設備および独立したO&Mサービスは対象外とする。通常のED/EDRでは陽イオン交換膜と陰イオン交換膜を交互に配置し、BPEDではさらにバイポーラ膜による水解離を利用して塩から酸・アルカリを製造する。主要性能指標には膜抵抗、選択透過率、限界電流密度、電流効率、エネルギー消費、圧力損失、膜汚染、耐酸・耐アルカリ性、洗浄周期および膜寿命などがある。
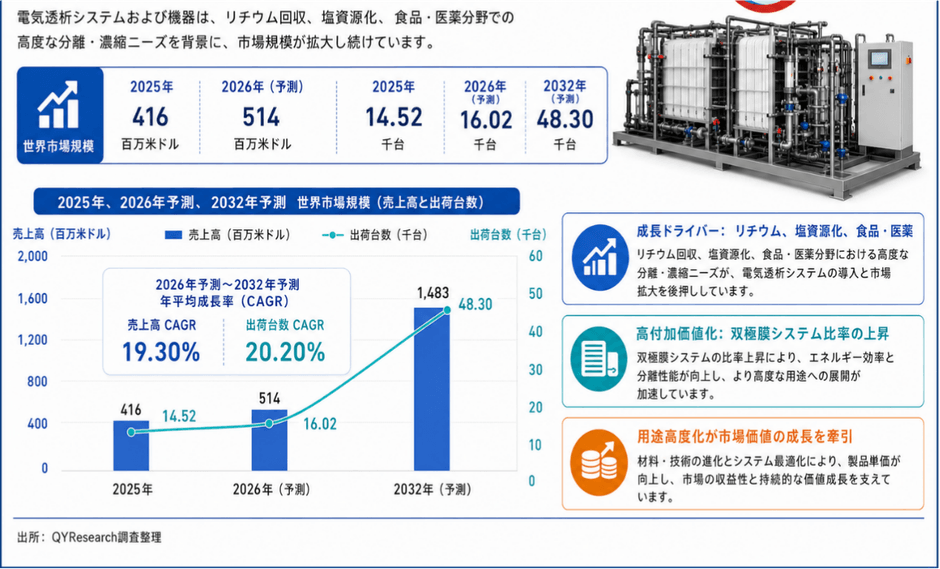
世界の電気透析システムおよび機器市場は、従来の脱塩・水処理設備から、産業プロセス分離、資源回収および化学変換設備へと市場領域を拡大している。2025年の世界市場規模は約4.16億米ドル、販売台数は14,522台であり、2026年には約5.14億米ドル、16,016台に拡大すると見込まれる。2032年には市場規模が約14.83億米ドル、販売台数が48,301台に達し、2026—2032年の売上高CAGRは19.30%、販売台数CAGRは20.20%となる見通しである。市場成長の中心は装置価格の上昇ではなく、産業案件数の増加、処理能力の大型化および高付加価値BPEDシステムの構成比上昇である。モジュール標準化と膜コスト低下が進む一方、リチウム、塩資源化、酸・アルカリ回収などではシステム複雑度が高まり、設備市場全体の付加価値を押し上げる。
競争環境では、Veolia、Hangzhou Lanran、PCCell GmbH、Astom、Eurodiaの上位5社が2025年に世界売上高の50.22%を占めた。VeoliaはED、EDRおよび産業用水再利用で強い顧客基盤を有し、Hangzhou Lanranはイオン交換膜、膜スタック、装置を一体化し、中国の高塩濃度廃水、リチウム関連プロセスおよびバイポーラ膜分野で存在感を高めている。PCCell GmbHはラボ設備から工業規模システムまでをカバーし、AstomはNEOSEPTAとACILYZERシリーズを通じてED、EDR、BPEDを展開する。Eurodiaは乳清脱塩、食品素材、ファインケミカルおよびリチウム関連用途に強みを持つ。MEGA、Shandong Tianwei Membrane Technology、Saltworks Technologies、AGC Engineering、Electrosynthesis Companyなども重要な競争主体であり、上位5社シェア約50%という市場構造は技術障壁が存在する一方、特定用途に強い専門メーカーにも成長余地があることを示している。
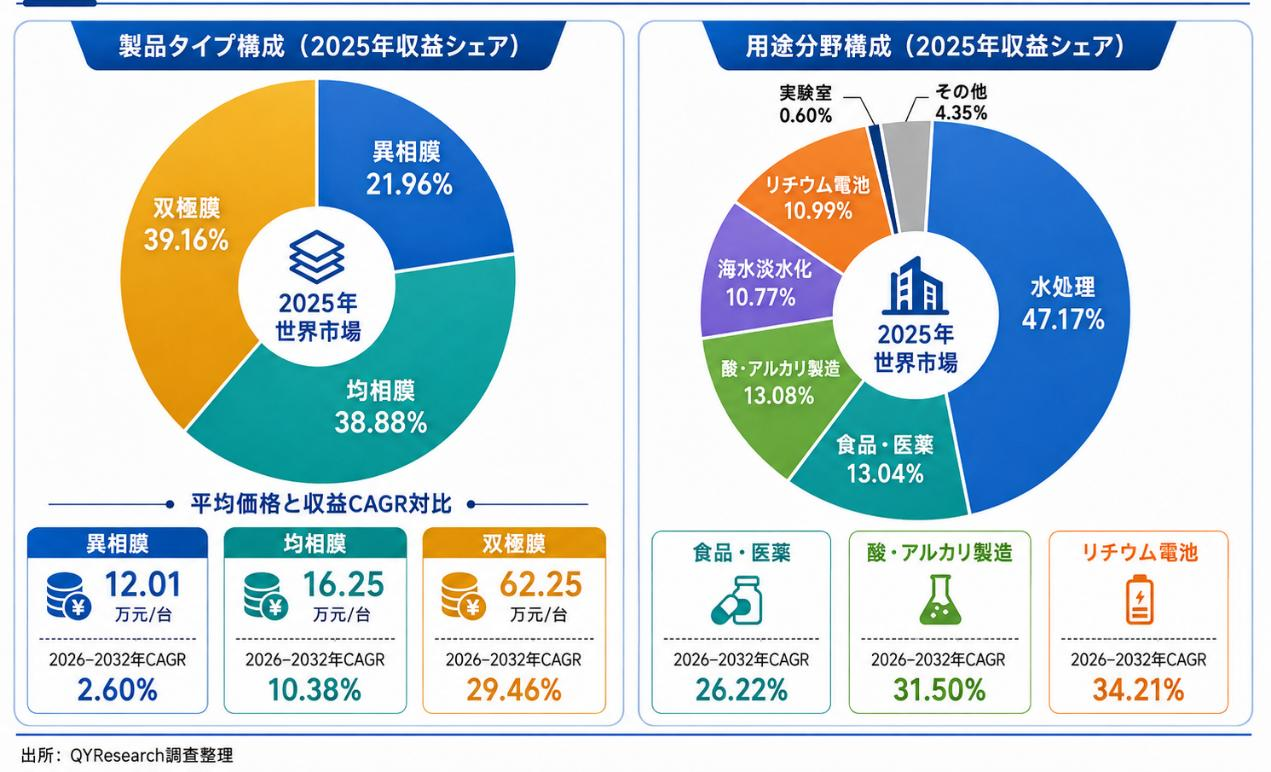
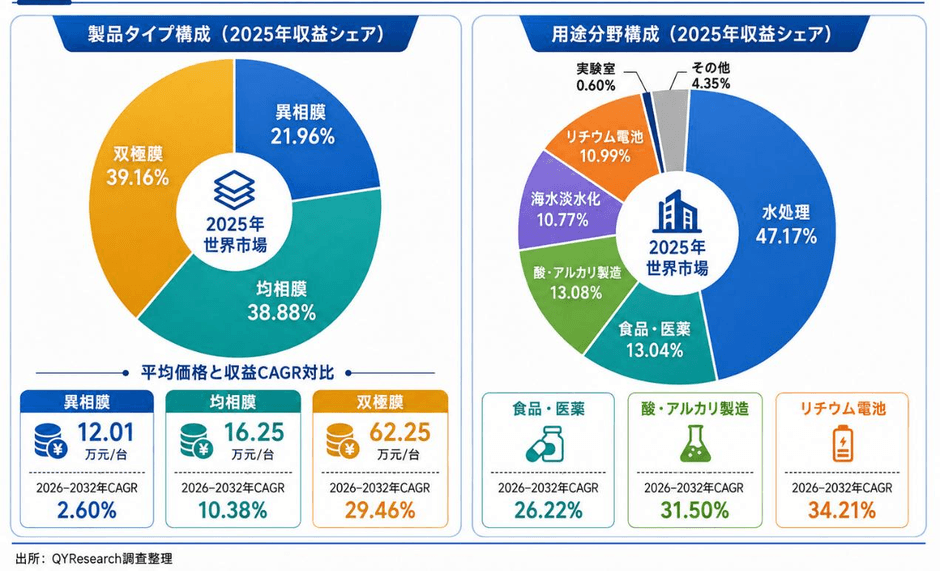
製品別では均相膜システムが販売台数で最大である一方、バイポーラ膜システムが最も高い付加価値を形成している。2025年の異相膜システムは5,474台で販売台数の37.69%、売上高の21.96%を占めた。均相膜システムは7,164台で49.33%、売上高では38.88%となった。バイポーラ膜システムは1,884台、販売台数シェア12.97%にとどまるが、売上高では39.16%を占める。2025年の平均装置価格は異相膜が約1.67万米ドル、均相膜が約2.26万米ドル、バイポーラ膜が約8.66万米ドルであり、BPEDの単価は市場平均を大幅に上回る。2026—2032年の売上高CAGRは異相膜2.60%、均相膜10.38%、バイポーラ膜29.46%であり、製品ミックスは明確に高機能システムへ移行する。

用途別では水処理が2025年売上高の47.17%を占め、最大市場を維持している。工業廃水の脱塩、水再利用、汽水処理、特定イオン除去およびRO濃縮水処理などが中心で、2026—2032年の売上高CAGRは5.38%である。食品・医薬品は2025年売上高の13.04%を占め、乳清の脱塩、乳製品成分調整、糖液・発酵液脱塩、アミノ酸や医薬中間体の精製などに利用され、同期間のCAGRは26.22%に達する。これらの用途では単純な脱塩性能だけではなく、製品収率、衛生設計、CIP、微生物管理、非イオン性有価成分の保持が重要となり、供給者のプロセスノウハウが大きな参入障壁となる。
酸・アルカリ製造とリチウム分野は今後の市場構造を大きく変える可能性が高い。酸・アルカリ製造は2025年売上高の13.08%を占め、2026—2032年のCAGRは31.50%と予測される。BPEDを利用することで、無機塩、有機酸塩および一部の副生塩から対応する酸・アルカリを生成でき、外部薬品使用量や高塩濃度排液を削減できる。リチウム分野は2025年売上高の10.99%を占め、2026—2032年のCAGRは34.21%と主要用途で最も高い成長グループに入る。リチウム塩精製、硫酸塩・塩化物系の転換、水酸化リチウム製造、塩湖・鉱石由来リチウムの後処理および電池材料廃水の資源回収などが主要な導入領域となる。
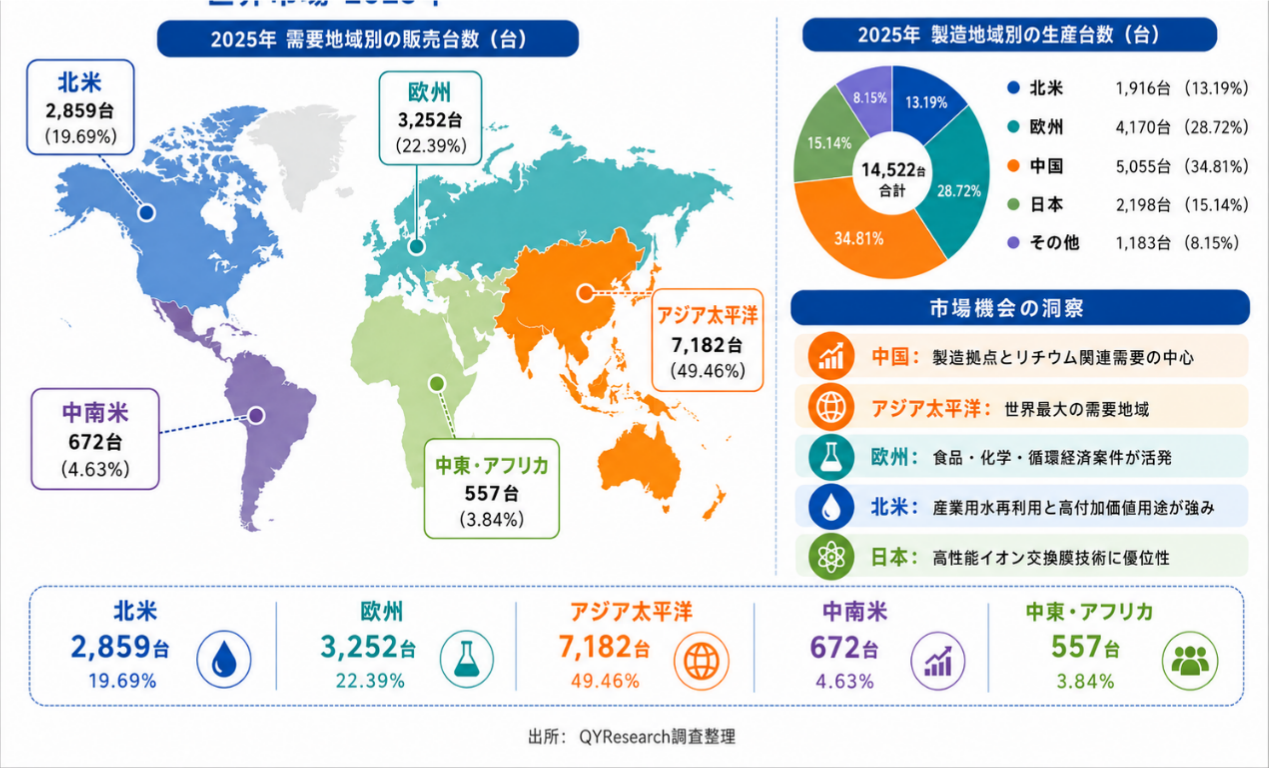
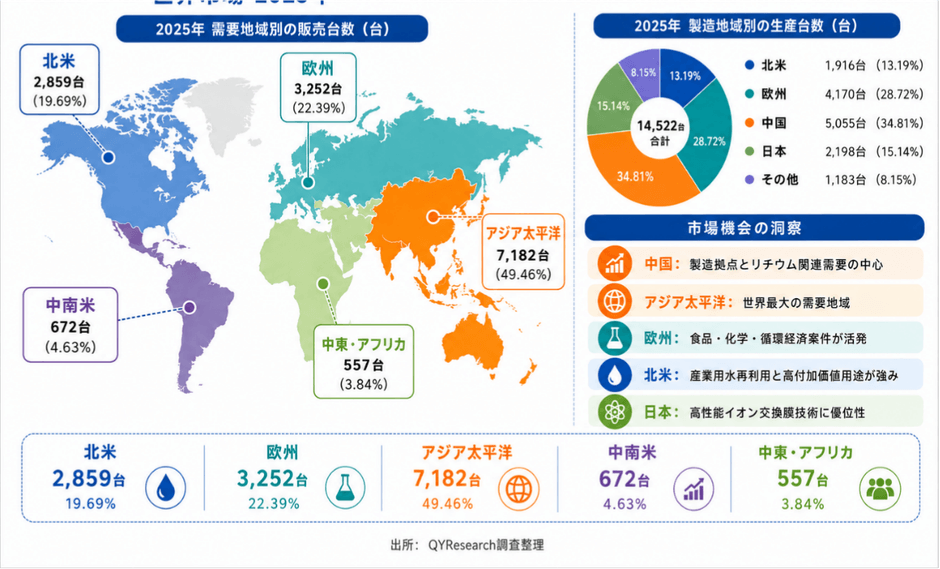
地域別ではアジア太平洋地域が2025年世界販売台数の49.46%を占め、欧州22.39%、北米19.69%、中南米4.63%、中東・アフリカ3.84%となった。生産面では中国が世界生産台数の34.81%、欧州が28.72%、日本が15.14%、北米が13.19%を占める。中国はイオン交換膜、膜スタック、スキッド設備およびリチウム・化学産業の顧客基盤を有し、世界最大級の製造拠点となっている。欧州では食品、乳製品、ファインケミカル、資源循環用途が重要であり、北米では産業用水再利用、半導体廃水および汽水処理が市場を支える。日本はAstom、AGC Engineeringなどを中心に均相膜、選択性イオン交換膜および長期信頼性の面で技術的な存在感を維持している。
産業チェーン上流では、イオン交換膜、バイポーラ膜、補強材、スペーサー、ガスケット、耐食電極、整流器、ポンプ、センサーなどが主要部材となる。特に膜抵抗、イオン選択性、機械強度、寸法安定性および耐薬品性が消費電力と膜寿命を左右するため、膜材料と膜スタック設計が付加価値の中心である。低抵抗化は省エネルギーに有利であるが、選択性や機械強度とのトレードオフが存在する。電流密度を高めれば必要膜面積を削減できる一方、濃度分極やスケーリングが増加するため、流路、スペーサー、電場および原液組成を一体的に最適化する必要がある。このため単純な設備組立だけでは高い競争力を維持しにくく、膜技術とプロセス設計を両方保有する企業が優位となる。

2026—2032年は、バイポーラ膜、選択的イオン分離、資源回収、複合膜プロセスおよびデジタル制御が市場拡大を牽引する。高塩濃度廃水処理では単純な末端処理から塩分離、酸・アルカリ回収、水再利用へ投資目的が変化し、BPEDとRO、NF、蒸発晶析、吸着・抽出などを組み合わせる設備が増加する。リチウム産業でも電気透析は環境設備だけでなく製造プロセス設備として導入される余地が拡大する。膜スタックのモジュール化、低抵抗膜、高耐久BP膜、自動CIP、オンライン導電率・差圧監視および運転最適化が進むことで設備経済性は改善する。今後の主要な成長源は「水を処理する設備」から「イオンを分離し、有価物を回収し、廃塩を原料化する設備」への転換にある。
本記事の内容は、YH Research株式会社の調査レポート「グローバル電気透析システムおよび機器のトップ会社の市場シェアおよびランキング 2026」のデータを基に作成しています。
https://www.yhresearch.co.jp/reports/1256213/electrodialysis-systems-and-equipment
【本件に関するお問い合わせ先】
YH Research株式会社
URL:https://www.yhresearch.co.jp
住所:東京都中央区勝どき五丁目12番4-1203号
TEL:050-5840-2692(日本);0081-5058402692(グローバル)
マーケティング担当:info@yhresearch.com
YH Researchについて
当社は、グローバル市場における企業の戦略意思決定を支える調査・分析の専門企業です。世界各地に拠点を持ち、160カ国以上の企業に対して、市場規模分析、競合評価、カスタムリサーチ、IPO支援、事業計画策定など、幅広いソリューションを提供しています。業界動向、市場構造、消費者ニーズを多角的に洞察することで、企業が迅速かつ的確に意思決定を行えるよう、実践的なインサイトと戦略立案を提供します。