半導体廃ガス軽減システム市場調査:規模・状況・調べ方・算出方法
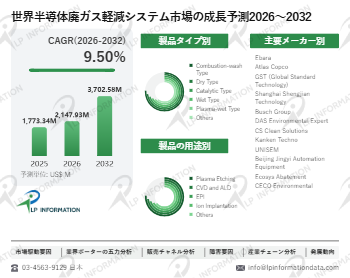
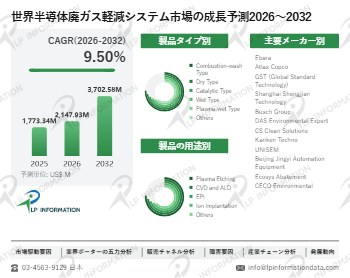
LPI世界半導体廃ガス軽減システムレポートによると、2025年の世界半導体廃ガス軽減システム市場規模は1773.34百万ドルであり、2026年には2147.93百万ドルに拡大し、2032年には3702.58百万ドルに達する見込みです。2026年から2032年までの年間平均成長率(CAGR)は9.50%となります。
LP Informationはこのほど、業界レポート『世界半導体廃ガス軽減システム市場の成長予測2026~2032』を発表した。本レポートは、半導体廃ガス軽減システムの製品定義、技術ルート、市場規模、競争環境、用途分野、地域構造、サプライチェーンの変化を中心に調査している。
半導体廃ガス軽減システムは、半導体製造工程で発生する有毒性、腐食性、可燃性、自然発火性および温室効果を有するプロセス排ガスを処理するための重要な製造支援装置である。主に成膜装置、エッチング装置、イオン注入装置などのプロセス装置やドライ真空ポンプの下流に設置され、Sub-FABにおける安全管理、環境規制への対応、生産設備の安定稼働、温室効果ガス排出削減を支えている。主要な処理対象にはCF4、C2F6、NF3、SF6などの含フッ素温室効果ガスに加え、SiH4、NH3、HCl、HF、PH3、AsH3などの特殊プロセスガスが含まれる。技術方式別には、燃焼・湿式洗浄型、乾式、触媒式、湿式、プラズマ・湿式複合型およびその他の複合方式に分類される。燃焼・湿式洗浄型は反応性や可燃性の高い排ガス、乾式は低流量や特殊な有害ガス、湿式は酸性・アルカリ性および水溶性ガス、プラズマ・湿式複合型は難分解性の含フッ素ガスなどに対応する。
製品選定では、処理流量、分解除去効率(DRE)、圧力損失、電力・水消費量、装置寸法、保守周期、安全インターロック機能などが重要となる。上流産業には耐食金属、セラミックス、吸着剤、触媒、バーナー、プラズマ電源、センサー、バルブ、制御システムなどがあり、中流の装置メーカーが設計、製造、組立、性能評価および据付調整を担当する。下流ではロジック半導体、メモリー、パワー半導体、化合物半導体などの製造工場が主要顧客となり、装置販売に加えて消耗品、交換部品、保守サービスなどの継続的な事業機会が形成されている。
主要調査結果
世界の半導体廃ガス軽減システム市場は、販売数量と売上高がともに拡大する成長段階にある。2025年の市場売上高は約17.73億米ドル、販売数量は22,084台となり、2026~2032年の売上高CAGRは9.50%、数量CAGRは7.78%と予測される。
市場動向
半導体廃ガス軽減システム市場では、高効率化、省エネルギー化、使用水量削減、デジタル監視およびプロセス別の最適化が主要な技術動向となっている。先端ロジック半導体、積層型メモリー、高アスペクト比エッチング、複雑な薄膜成膜工程の拡大により、含フッ素ガスや反応副生成物に対応する処理技術の重要性が高まっている。燃焼・湿式洗浄型およびプラズマ・湿式複合型では、分解除去効率とユーティリティ消費の両立が重点課題となる一方、乾式では吸着材料の改良、コンパクト化、交換周期の最適化が進んでいる。Ebara、Atlas Copco、GST (Global Standard Technology)などの主要メーカーは、プロセス技術、長期運転実績、グローバルサービス体制を基盤として製品競争力を維持している。中国メーカーも現地生産、顧客との共同評価、納期対応、価格競争力を通じて市場参入を進めている。2026~2032年には先端工程向け高機能製品、既存装置の更新、地域別生産能力の拡張が市場成長の主要な要因となる。
市場ダイナミクス
市場成長要因
半導体廃ガス軽減システムの需要拡大は、半導体製造設備投資、工程複雑化、温室効果ガス削減要求および安全規制の高度化によって支えられている。新規ウェハー工場の建設では、プロセス装置に対応する排ガス処理設備の導入が必要となり、生産能力の拡大は装置需要を直接的に押し上げる。先端ロジックや三次元メモリーでは、成膜、エッチング、チャンバークリーニング工程の高度化によって排ガス成分と処理条件が複雑化している。さらに、半導体メーカーの温室効果ガス排出削減目標は、高GWPガスを対象とする高効率処理装置の導入を促進する。中国、米国、日本、韓国、欧州における製造投資は地域需要を支え、サプライチェーンの多様化は新規供給企業の認証機会を拡大している。半導体廃ガス軽減システムでは、設備新設による数量増加と高機能化による単価上昇が相互に作用することで、市場売上高の持続的な成長につながる。
市場抑制要因
半導体廃ガス軽減システムの普及には、顧客認証の長期化、装置構造の複雑さ、運転費用および既存サプライヤーからの切替障壁が制約となる。処理対象ガスは工程ごとに化学組成、流量、温度、腐食性、粒子発生特性が異なるため、単一の標準装置による全面的な対応は難しい。高い分解除去効率を実現するためには、燃料、電力、反応媒体、冷却水および下流処理能力の追加が必要となる場合がある。半導体工場では装置停止や排気異常が生産継続に影響するため、顧客は長期信頼性試験、安全評価、プロセス適合試験を重視する。これらの認証手続きは新規メーカーの市場参入期間を長期化させる。標準化された湿式装置や一部の乾式装置では価格競争も発生し、製造規模の小さい企業ほど利益率への影響が大きい。今後、部品共通化や現地調達によるコスト低減は進むものの、高度な工程適合性と安全性に関する要求は引き続き重要な参入障壁となる。
市場機会
半導体廃ガス軽減システムの主要な事業機会は、先端工程向け装置の高度化、既存設備の更新、サプライチェーンの現地化および保守サービスの拡大に集中している。CVD、ALD、高アスペクト比エッチング向けでは、含フッ素ガスや複雑な副生成物の処理に対応する燃焼・湿式洗浄型、プラズマ・湿式複合型、ハイブリッド型システムの需要拡大が期待される。イオン注入や特殊ガスを使用する工程では、コンパクトで低水消費の乾式装置が有力な選択肢となる。中国の成熟プロセス、メモリー、パワー半導体分野における設備国産化は、現地メーカーに製品認証と量産導入の機会を提供する。東南アジアやインドにおける半導体関連投資も、装置販売と現地保守サービスの新たな需要につながる。さらに、既設装置向けの吸着剤、触媒、センサー、反応室部品、遠隔監視機能の更新は、半導体廃ガス軽減システムメーカーの継続的な収益基盤を強化する。
市場リスクと課題
半導体廃ガス軽減システム市場では、短期的な設備投資変動、顧客検収の遅延、価格競争と、中長期的な技術変化、安全責任、重要部品の供給制約が主要なリスクとなる。装置の分解除去性能、排気圧力、安全インターロックに問題が発生した場合、生産ラインの停止や重大な品質・安全問題につながるおそれがある。プラズマ電源、耐食部品、ガスセンサー、専用吸着材料などの調達安定性も納期と保守費用に影響する。新規参入企業は製造能力を確保した後も、長期運転実績、工程別ガス処理データ、現地サービス体制を積み上げる必要がある。一方、成熟した処理方式では供給企業の増加に伴う価格競争が利益率を圧迫する。半導体廃ガス軽減システムメーカーには、厳格な品質管理、顧客との共同評価、部品トレーサビリティ、長期保守サービスを通じた競争力の確立が求められる。
産業チェーン分析
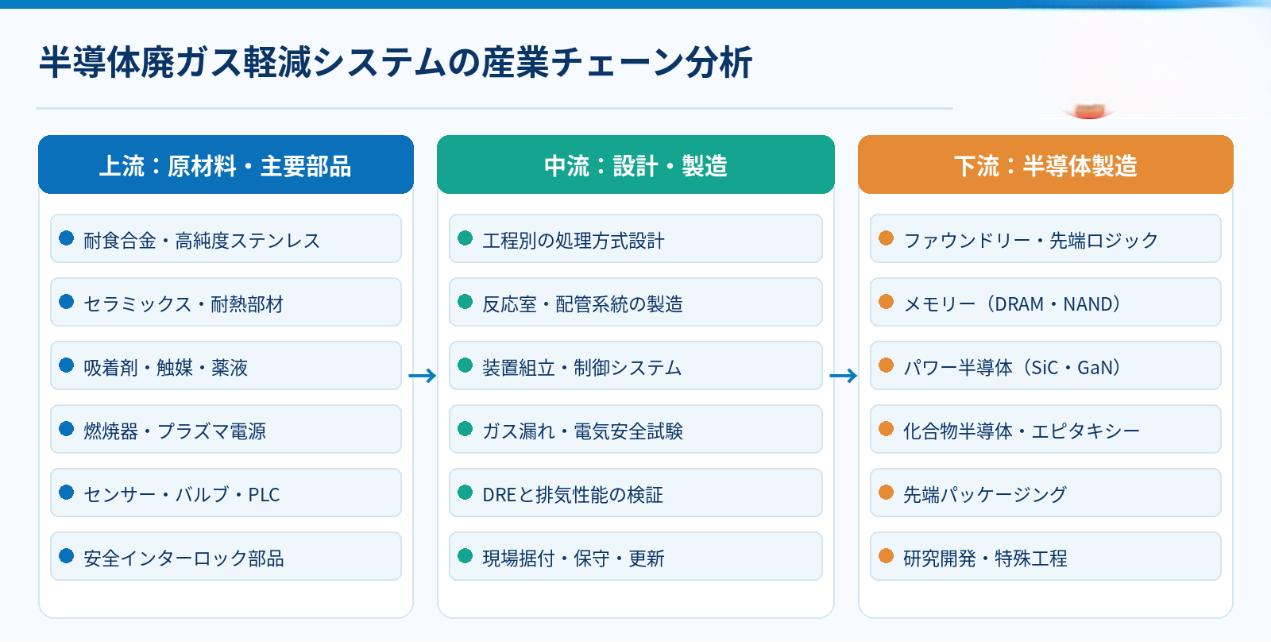
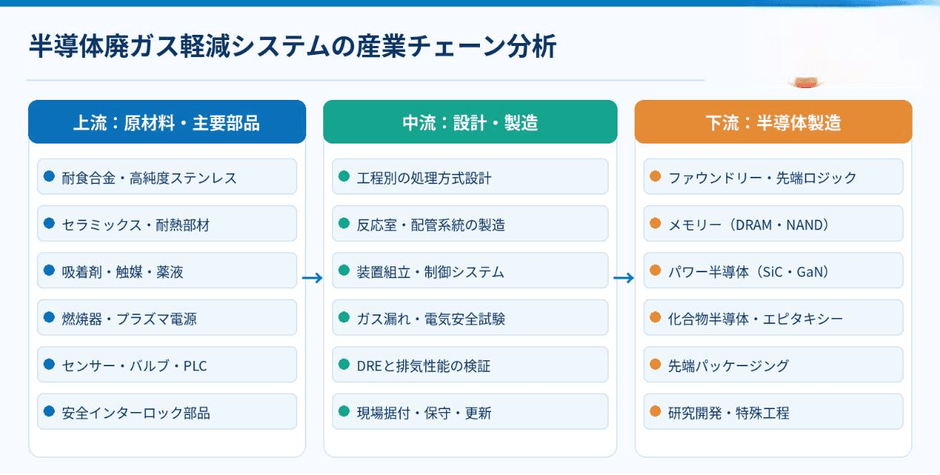
半導体廃ガス軽減システムの産業チェーンは、上流の専用材料・部品、中流の装置設計・製造、下流の半導体製造企業によって構成される。上流では、耐食合金、ステンレス鋼、セラミックス、樹脂材料、吸着剤、触媒、バーナー、加熱器、プラズマ電源、各種センサー、バルブ、制御装置などが供給される。特に反応室、プラズマ電源、吸着材料および安全監視部品は、処理効率、信頼性、保守周期に直接影響する重要な構成要素である。中流の製造工程では、ガス処理方式の選定、反応室設計、配管設計、精密加工、装置組立、制御プログラム開発、リーク試験、安全評価、性能検査、現地据付調整などが行われる。燃焼・湿式洗浄型では燃焼安定性と熱管理、プラズマ・湿式複合型では電源制御と反応室耐久性、乾式では吸着媒体の性能と交換管理が競争力を左右する。下流では、ファウンドリー、メモリーメーカー、パワー半導体メーカー、化合物半導体メーカーなどが主要顧客であり、購買部門だけでなく工程技術、設備技術、施設管理、環境安全部門が調達判断に参加する。供給企業は技術評価、試験運転、安全確認、長期信頼性評価、量産認証を経て正式採用される。認証後は追加設備、消耗品、交換部品、保守契約などの継続取引が形成されるため、半導体廃ガス軽減システムの収益性は装置製造能力とサービス基盤の双方に依存する。
セグメント分析
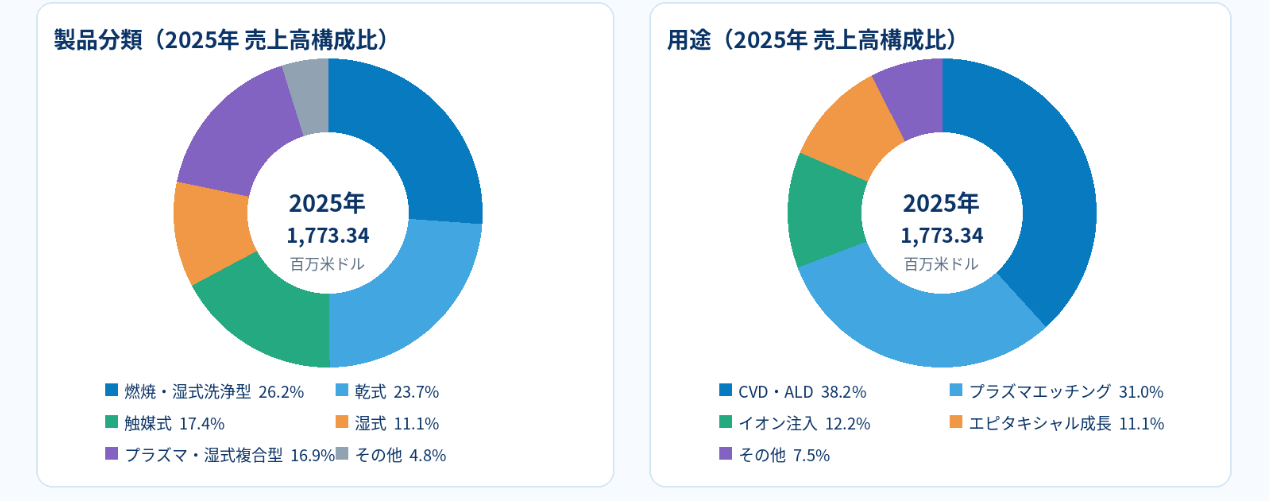
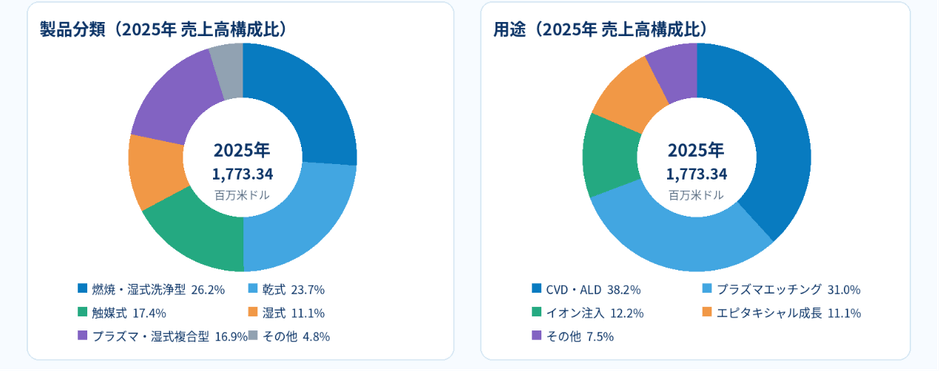
半導体廃ガス軽減システムの製品別市場は、技術方式によって販売数量、価格、処理対象および成長性が異なる。2025年の燃焼・湿式洗浄型は6,916台、売上高約4.64億米ドルで最大分野となった。主に反応性ガスや熱分解可能なガスを対象とし、燃焼温度、ガス処理能力、DRE、冷却能力などが主要な選定項目である。乾式は5,252台、約4.20億米ドルとなり、吸着材料の処理容量、圧力損失、交換周期が重要となる。触媒式の売上高は約3.08億米ドルで、触媒活性、反応温度、対象ガスとの適合性が競争要因となる。湿式は約1.96億米ドルで、酸性・アルカリ性排ガス処理の成熟市場を形成する。プラズマ・湿式複合型は約3.00億米ドル、平均価格は約12.75万米ドル/台であり、複雑な反応室構造やプラズマ電源が高い付加価値につながっている。2026~2032年の売上高CAGRは、乾式が約10.64%、プラズマ・湿式複合型が約9.38%と予測され、半導体廃ガス軽減システムでは専門用途への対応力が成長を左右する。
半導体廃ガス軽減システムの用途別市場は、CVD・ALD、プラズマエッチング、イオン注入、エピタキシャル成長などで構成される。2025年のCVD・ALD向け売上高は約6.79億米ドルで最大となり、含フッ素クリーニングガス、反応性前駆体、成膜副生成物への対応が重要である。プラズマエッチング向けは約5.50億米ドルで、ガス組成の多様化や高アスペクト比構造の形成に伴い、装置の処理安定性と工程適合性が重視される。イオン注入向けは約2.16億米ドルで、有毒ガスの安全管理、吸着剤の交換管理、異常時の確実な停止機能が主要要件となる。エピタキシャル成長向けは約1.97億米ドルで、水素やシランなどの反応性ガスへの対応が求められる。装置メーカーが顧客の正式な量産認証を取得するには、工程試験、現地評価、信頼性確認などを経る必要があり、長期的な取引関係が形成されやすい。2026~2032年のCVD・ALD用途の売上高CAGRは約10.51%と予測され、半導体廃ガス軽減システムの重要な成長分野となる。
川下市場の機会
半導体廃ガス軽減システムの下流市場では、先端ロジック、三次元メモリー、パワー半導体、化合物半導体が主要な成長分野となる。先端ロジックでは成膜、エッチング、クリーニング工程の複雑化が進み、高効率かつ高信頼性の排ガス処理装置が求められる。三次元メモリーでは積層数の増加と高アスペクト比構造の形成により、含フッ素ガスと反応副生成物の処理負荷が高まる。成熟プロセスでは設備投資、パワー半導体の生産拡張、既存設備更新などが安定した需要を形成する。SiCやGaN関連製造でも、エピタキシャル成長やエッチングに使用する反応性ガスの安全管理が必要となる。先端パッケージングも一部の成膜、エッチング、材料処理工程で新たな需要を生み出す。半導体廃ガス軽減システムメーカーにとって、複数の処理方式、長期保守サービス、消耗品供給を組み合わせた事業モデルは、下流市場の多様化に対応するうえで重要となる。
地域別分析
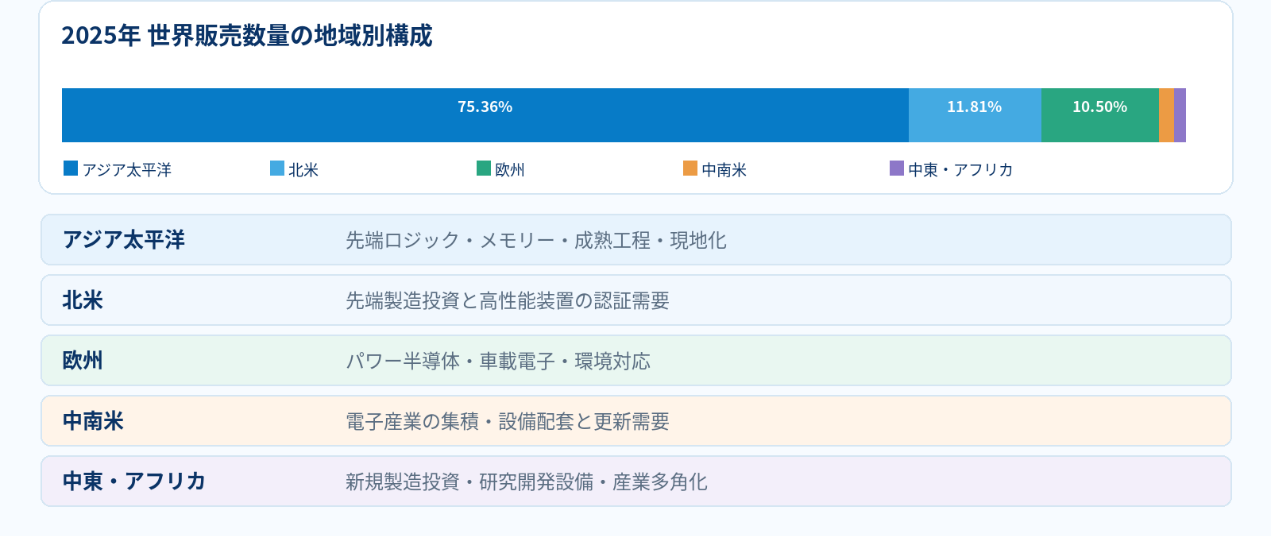
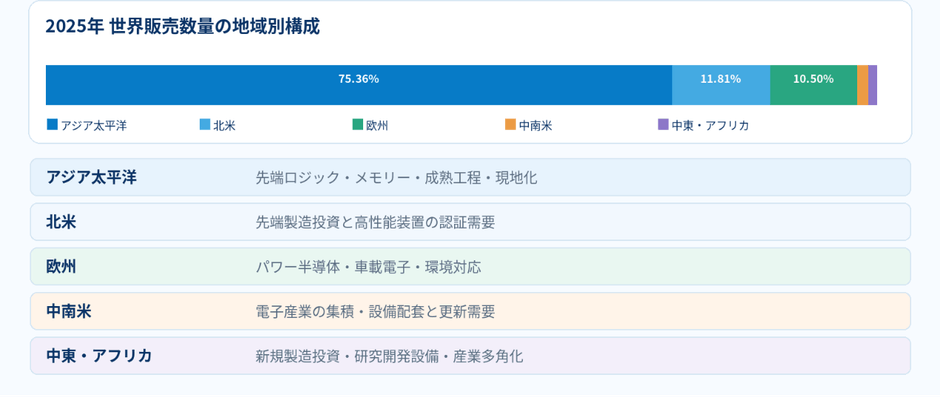
世界の半導体廃ガス軽減システム市場は、アジア太平洋地域が需要を主導し、欧州、日本、北米が主要な装置供給・技術開発拠点となる構造を有する。2025年のアジア太平洋地域の販売数量シェアは約75.36%に達し、台湾、韓国、中国、日本の半導体製造拠点が主要需要を形成している。北米のシェアは約11.81%で、米国における先端ロジック、メモリー、新規工場投資が市場を支えている。欧州は約10.50%で、パワー半導体、自動車向け電子部品、特殊プロセスおよび環境規制への対応が重要な需要要因となる。中国の2025年生産数量は約5,275台であり、現地メーカーは製造コスト、納期、現場対応力の面で競争力を高めている。日本は精密装置技術と長期顧客関係を基盤とし、韓国と台湾では先端半導体およびメモリー製造向けの需要が集中する。東南アジアとインドでは製造投資の拡大に伴い、将来的な設備需要と保守サービスの機会が増加する。2026~2032年には、半導体廃ガス軽減システムの生産現地化、先端工程投資、国際的な製造拠点再編が地域別競争構造に影響を与える。
競争環境分析
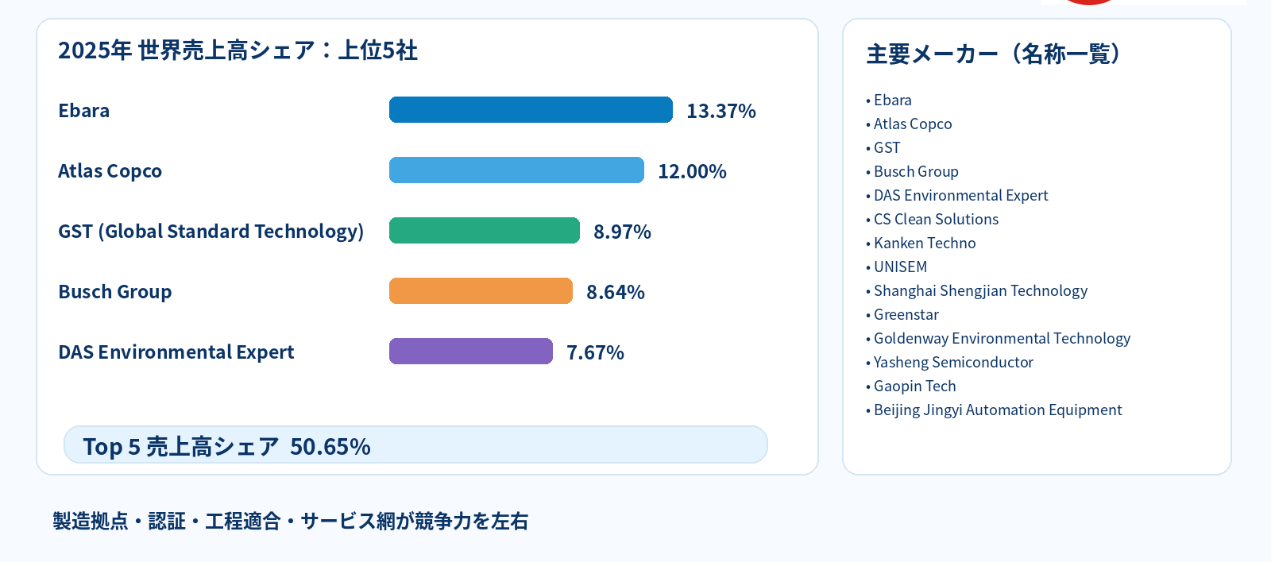
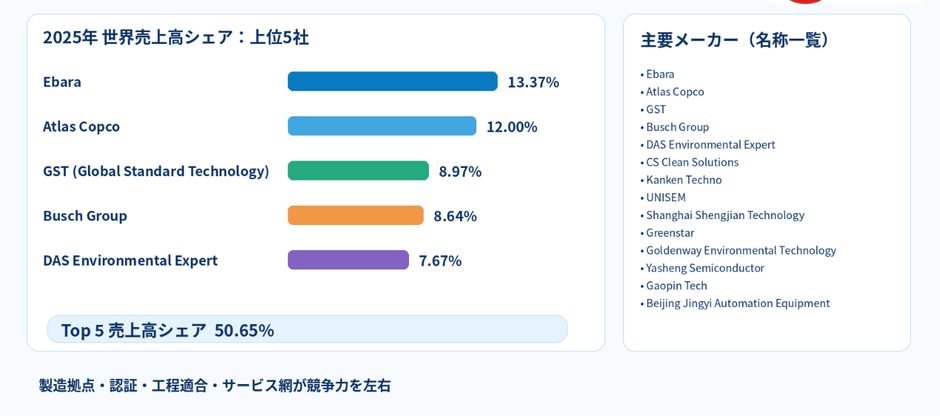
半導体廃ガス軽減システム市場は、技術的参入障壁と顧客認証要件が高い一方、地域メーカーにも成長機会が存在する中程度の集中市場である。2025年の世界売上高における上位5社の合計シェアは約50.65%で、Ebara、Atlas Copco、GST (Global Standard Technology)、Busch Group、DAS Environmental Expertが主要企業となっている。これらの企業は成熟した技術プラットフォーム、豊富な工程適用実績、長期信頼性データ、グローバル保守体制、大手半導体顧客との取引関係を競争優位としている。CS Clean Solutions、Kanken Techno、UNISEM、Ecosys Abatement、CECO Environmentalなども特定技術や地域市場で事業を展開する。中国ではShanghai Shengjian Technology、Beijing Jingyi Automation Equipment、Greenstar、Goldenway Environmental Technology、Yasheng Semiconductor、Wuxi Haileide Intelligent Technology、Shanghai Gaosheng Integrated Circuit Equipment、Gaopin Techなどが装置製造、Sub-FAB関連設備、工場排ガス処理の各分野で競争している。PNC Process Systems、Resonac (formerly Showa Denko)などについては、関連材料や高純度プロセスシステムと直接的な排ガス処理装置事業を区別する必要がある。今後の半導体廃ガス軽減システム市場では、技術性能、量産品質、認証実績、地域供給能力、消耗品管理および長期サービスが企業間の競争力を決定する。
【 半導体廃ガス軽減システム 報告書の章の要約:全14章】
第1章では、半導体廃ガス軽減システムレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、半導体廃ガス軽減システムの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、半導体廃ガス軽減システムの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、半導体廃ガス軽減システムの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における半導体廃ガス軽減システム業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における半導体廃ガス軽減システム市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における半導体廃ガス軽減システムの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における半導体廃ガス軽減システム産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、半導体廃ガス軽減システムの業界動向、ドライバー、課題、リスクを分析します
第10章では、半導体廃ガス軽減システムに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、半導体廃ガス軽減システム産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、半導体廃ガス軽減システムの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、半導体廃ガス軽減システム市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/593109/semiconductor-waste-gas-abatement-systems
関連レポートの推奨:
世界半導体廃ガス軽減システム市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com