2026BCDプロセスウエハーファウンドリ市場規模マップ:シェア・動向・フレームワーク
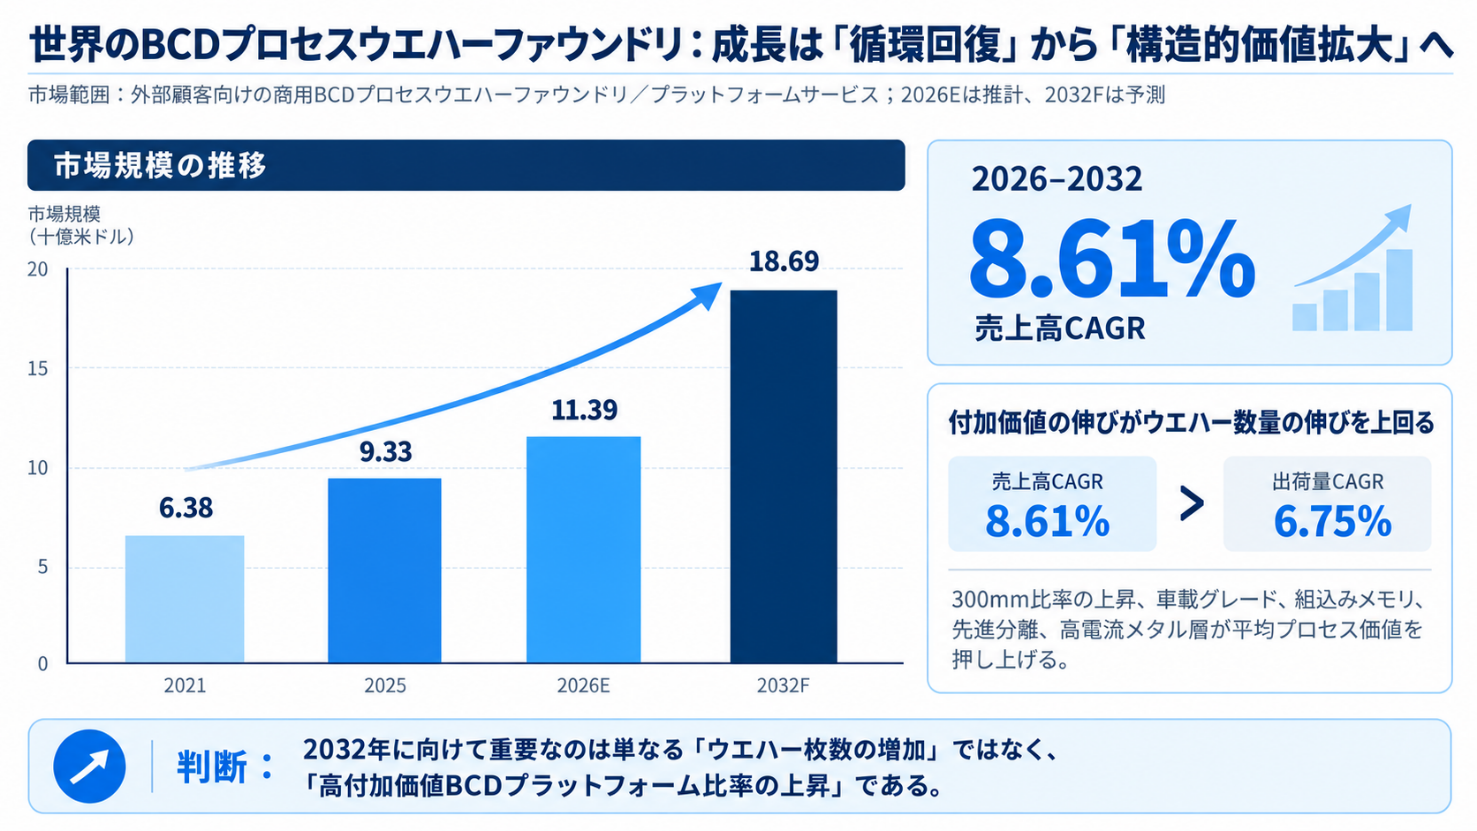
LPI世界BCDプロセスウエハーファウンドリ分析レポートによると、世界BCDプロセスウエハーファウンドリ市場規模は11388百万ドルであり、将来的には18692.45百万ドルに達し、CAGRは8.61%です。
世界のBCDプロセスウエハーファウンドリ市場は300mm、車載、AI主導の新たな成長局面へ
パワーマネジメント、車載エレクトロニクス、高耐圧ミックスドシグナルICにおいて、BCD(Bipolar-CMOS-DMOS)プロセスの価値は、最先端のデジタル微細化を追求することではなく、高精度アナログ、デジタル制御、高耐圧/大電流パワーデバイスを同一プラットフォーム上に統合できる点にある。ウエハーファウンドリにとって、顧客が実際に購入しているのは汎用的な「成熟プロセスの生産能力」ではなく、検証済みのデバイス構造、分離方式、メタル配線、組込みメモリ、PDK/モデル、信頼性データ、量産実績を組み合わせた一つのプラットフォームである。
これこそが、現在の世界のBCDプロセスウエハーファウンドリ市場で最も注目すべき変化である。市場は半導体在庫調整後の循環回復を経て再び拡大局面に入 ったが、成長の質は従来と異なる。2025年の世界市場規模は約93.3億米ドル、2032年には約187億米ドルに達する見通しで、2026~2032年のCAGRは8.61%である。さらに重要なのは、売上高の伸びがウエハー出荷量の伸びを上回る点であり、増分価値が単純な「投入枚数の増加」から、より高付加価値の300mm BCD、車載グレード・プラットフォーム、組込みメモリ、先進分離、高電流メタル層へ移行していることを示している。
需要面では、車載が引き続き最も安定した構造的支柱であり、コンピューティング/AI/データセンターとエネルギーシステムが新たな増分需要の中心になりつつある。供給面では、300mmの増産によって200mmが急速に退出する可能性は低く、長期的には二つのプラットフォームが併存する構造がより現実的である。顧客とサプライヤー双方にとって、今後の競争軸はウエハー価格だけではなく、プラットフォームの利用可能性、認定履歴、長期供給、複数工場間での再現性、次世代製品への移行能力である。
5つの重要な判断
1|BCDプロセスウエハーファウンドリは「プラットフォーム型ビジネス」であり、自由に置き換えられる汎用成熟プロセス能力ではない。
2|2026~2032年の市場売上高CAGRは8.61%。売上高の伸びがウエハー数量の伸びを上回り、価値構造の高度化が中核となる。
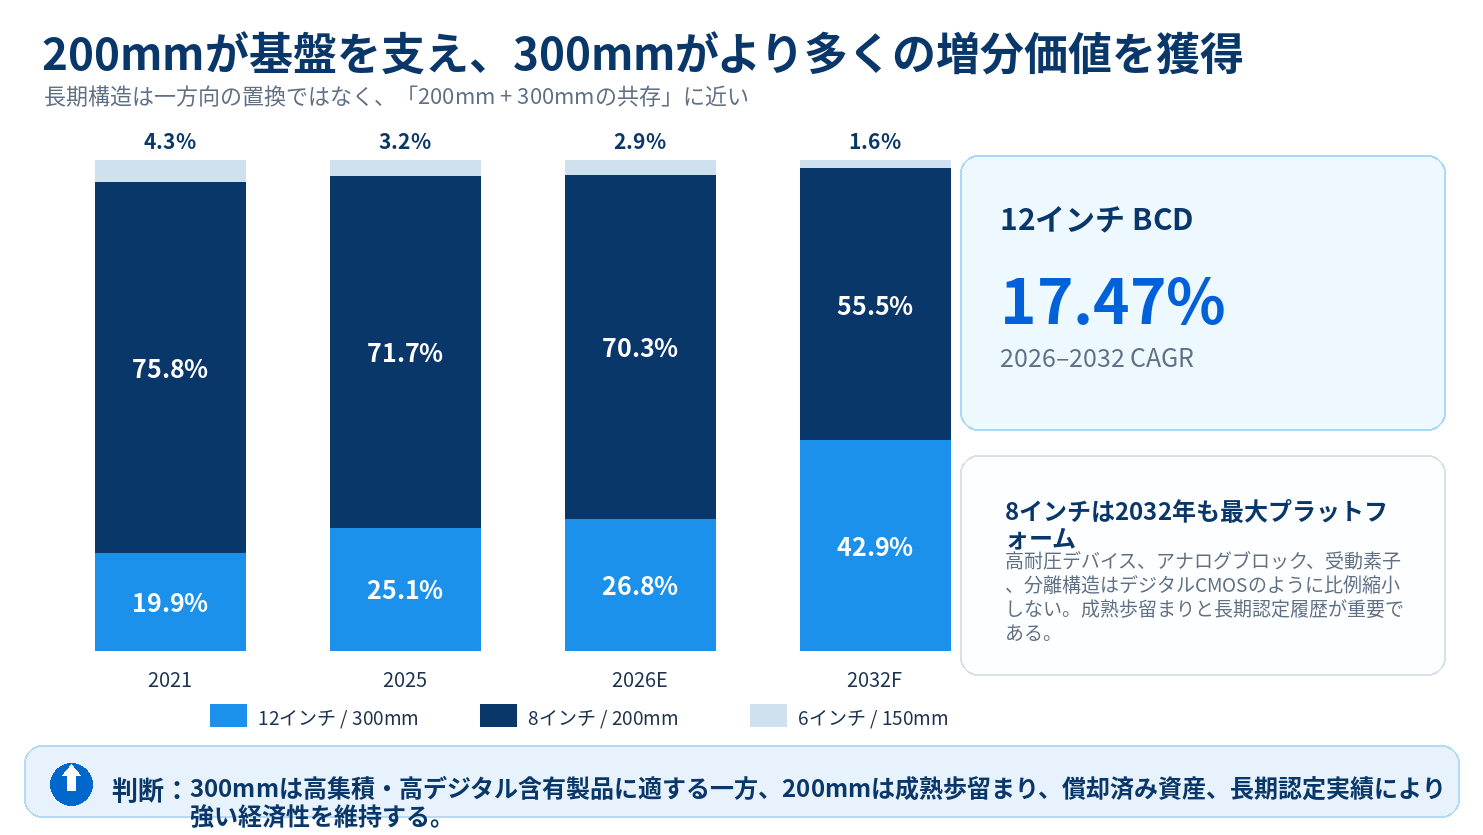
3|200mmと300mmは長期共存する。12インチのシェアは上昇するが、8インチは2032年でも市場価値の半分超を占める。
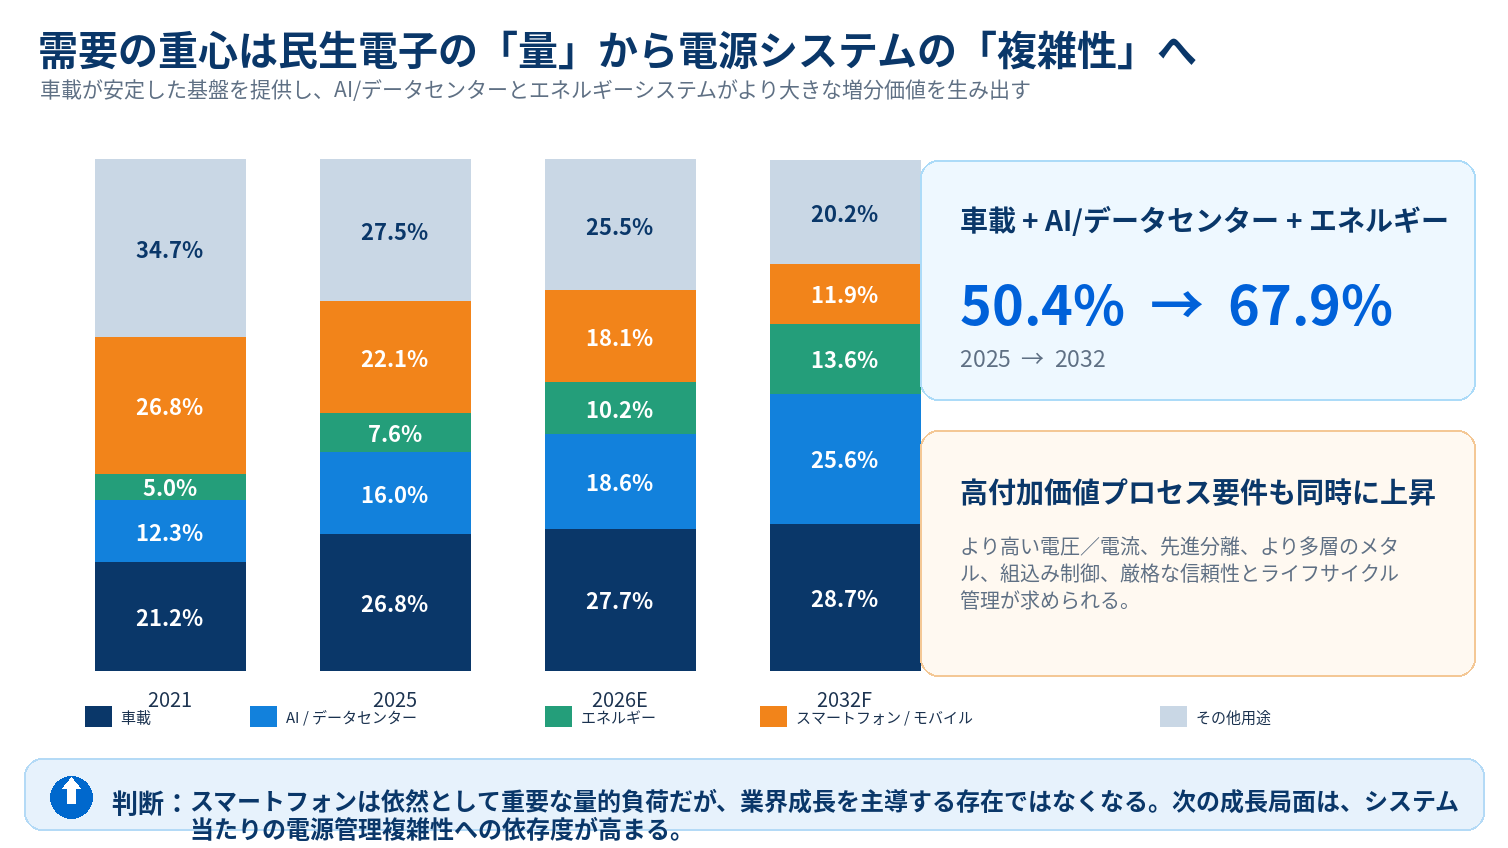
4|車載 + AI/データセンター + エネルギーの合計シェアは、2025年の約50.4%から2032年には約67.9%へ上昇する。
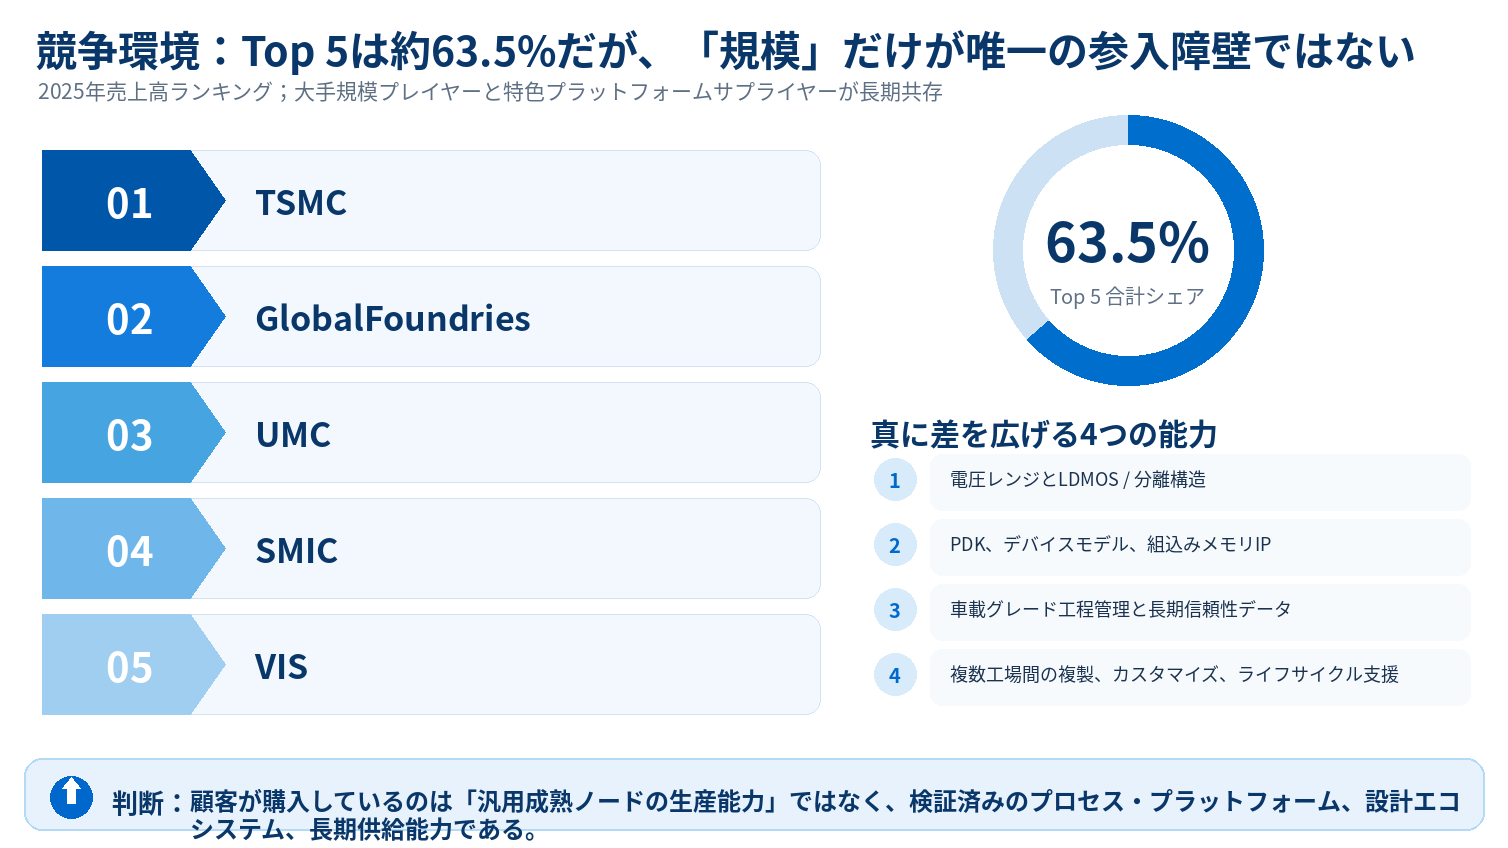
5|2025年のTop 5合計シェアは約63.5%。本当の障壁はプロセス幅、PDK/IP、品質体系、顧客認定、複数地域での供給能力にある。
市場定義・集計範囲
本稿でいうBCDプロセスウエハーファウンドリとは、外部顧客に商用提供されるBCDプロセスのウエハー製造および関連プラットフォームサービスを指す。IDMの自社内向け生産能力、非BCDの特色プロセス、単体MOSFET/IGBTなどのディスクリート・パワーデバイス製造、後工程・テスト、純粋なマスクサービスは中核市場に含めない。したがって、企業グループ全体のウエハー生産能力を、そのまま外部顧客向けBCDファウンドリの供給可能能力として扱うことはできない。
1.1 BCDプロセスウエハーファウンドリは「成熟プロセス」という概念から独立しつつある
判断:BCDプロセスウエハーファウンドリの中核製品は「特定ノードのウエハー1枚」ではなく、量産・設計・検証・長期供給が可能なプロセス・プラットフォームである
BCDはBipolar、CMOS、DMOS/LDMOSを同一チップ上に統合し、高精度アナログ、デジタル制御、高耐圧/大電流スイッチングを協調させる。そのため、PMIC、BMS、モータードライバ、ゲートドライバ、DC-DC/AC-DC、パワーSoC、車載スマートパワーデバイスなどで広く利用されている。
現在のBCDプラットフォームには、複数の低耐圧/高耐圧MOS、バイポーラデバイス、ダイオード、高精度抵抗・容量、分離構造、厚膜トップメタルに加え、OTP、MTP、eFlash、EEPROM、RRAMなどの組込みメモリ・モジュールが組み込まれることが多い。モジュールが増えるほど、プロセス間相互作用、マスク枚数、パラメータ整合、信頼性管理は複雑になる。したがって、同じ「0.18μm」あるいは同じ「200mm」であっても、対応可能な市場が同じとは限らない。電圧レンジ、LDMOS性能、分離アーキテクチャ、メタル能力、設計エコシステムが、顧客が実際に製品化できるかどうかを左右する。
こうしたプラットフォーム特性は、顧客粘着性の高さも説明する。ファウンドリ変更は単なる再価格交渉ではなく、マスクの再設計、デバイス特性評価、PDK適合、信頼性試験、歩留まり立ち上げ、最終顧客での再認定を伴う場合が多い。特に車載・産業用途では製品ライフサイクルが長く、変更コストも高いため、「検証済みプラットフォーム」の価値は短期的なウエハー価格差を上回りやすい。
1.2 市場成長は循環回復から構造成長へ:付加価値の伸びがウエハー数量の伸びを上回る
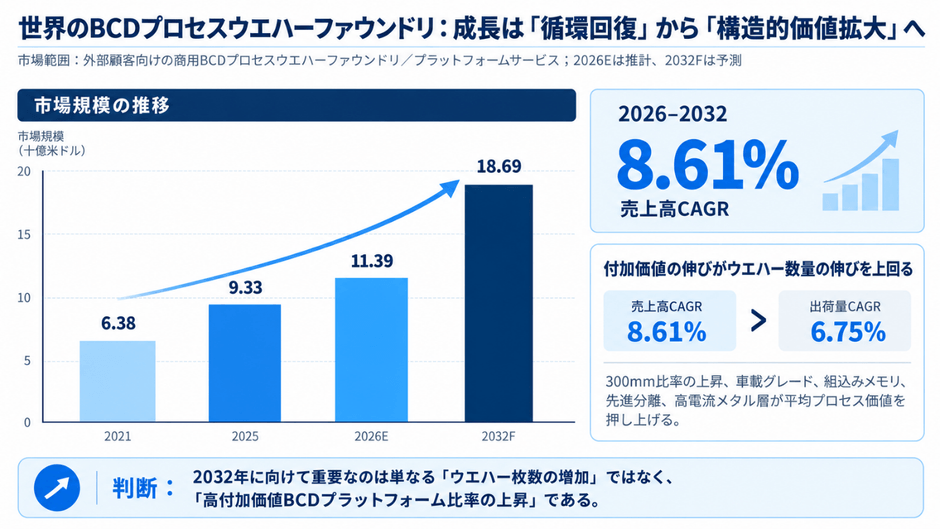
判断:2026年は需要と稼働率の明確な回復を確認する近期の観測点であり、2032年の市場余地はより構造的な要因によって決まる
世界のBCDプロセスウエハーファウンドリ市場は、2025年の約93.3億米ドルから2032年には約187億米ドルへ拡大し、2026~2032年のCAGRは8.61%となる見通しである。2026年の市場規模は約113.9億米ドルと推計され、2025年比で約22.1%の増加となる。
より重要なのは、同期間のウエハー出荷量CAGRが6.75%と、市場売上高CAGRを下回る点である。この差は、業界の成長が単純な投入枚数の拡大だけに依存しているのではなく、明確な「製品ミックスの高度化」が進んでいることを示す。300mm比率の上昇、より微細なBCDプラットフォーム、高電圧/大電流、より複雑な分離構造、厚膜メタル、組込みメモリ、車載グレードの信頼性要件が、ウエハー1枚当たりの技術・商業価値を押し上げている。
サプライヤーにとって、この成長モデルは、汎用成熟ノードを増設するだけでは市場の増分を十分に取り込めないことを意味する。価値があるのは、物理的な生産能力を「販売可能な適格プラットフォーム能力」に変換することである。顧客側でも、調達評価は単発価格から、プラットフォーム寿命、プロセスロードマップ、セカンドソース、将来製品の移行経路へと重心を移していく。
1.3 200mmは300mmに急速には置き換わらない。二重プラットフォーム能力が長期競争力になる
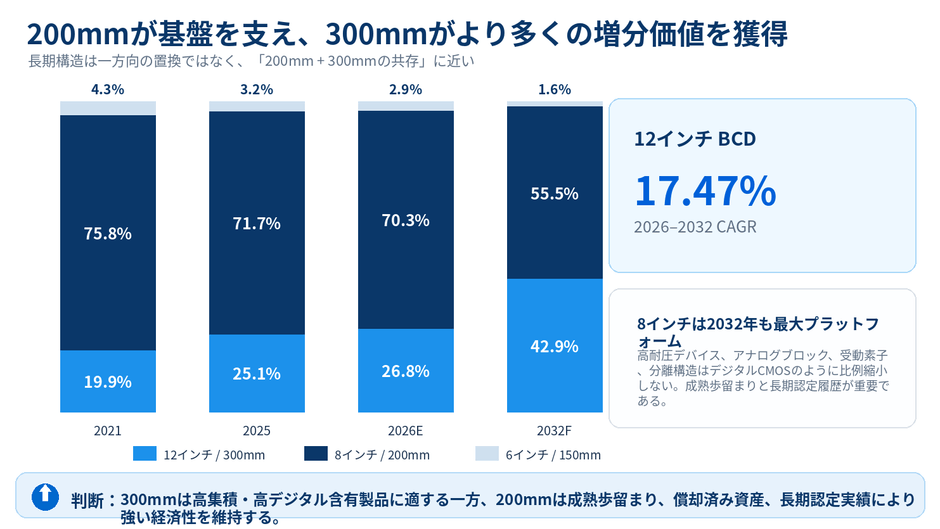
判断:今後数年で最も重要な製造構造は「8インチか12インチか」ではなく、成熟した200mmと先進300mmの両プラットフォームを同時に運営できるかどうかである
2025年には12インチBCDが市場価値の約25.1%を占め、2032年には42.9%まで上昇する見通しである。一方、8インチのシェアは約71.7%から約55.5%へ低下するものの、依然として最大の単一プラットフォームである。12インチBCDの2026~2032年CAGRは約17.47%で、8インチの4.40%を大きく上回る。
300mmの優位性は、大量生産、高いデジタル含有量、組込みメモリ、高機能集積を必要とする製品で特に大きい。130nm、90nm、65nm、55nm、さらに微細なBCDプラットフォームが拡大するにつれ、1枚のウエハー上により複雑なロジックと制御機能を搭載でき、大規模量産ではコスト構造も改善しやすい。これにより、サーバー向けPMIC、高集積パワーSoC、一部の先進車載パワーマネジメント製品に適合しやすくなる。
一方、高耐圧LDMOS/DMOSのドリフト領域、分離構造、デバイス間隔、電圧マージンは、デジタルCMOSトランジスタのように比例縮小しない。アナログ比率が高く、製品寿命が長く、長年の認定を終えている車載・産業デバイスでは、より微細なノードや300mmへの移行が十分な面積メリットを生まない場合があり、むしろ再設計・再認定コストを増やす可能性がある。このため、成熟歩留まり、償却済み装置、安定したモデル、長期顧客実績により、200mmは引き続き強い経済性を維持する。
1.4 需要構造が転換:車載が安定軸、AIとエネルギーが増分成長エンジン
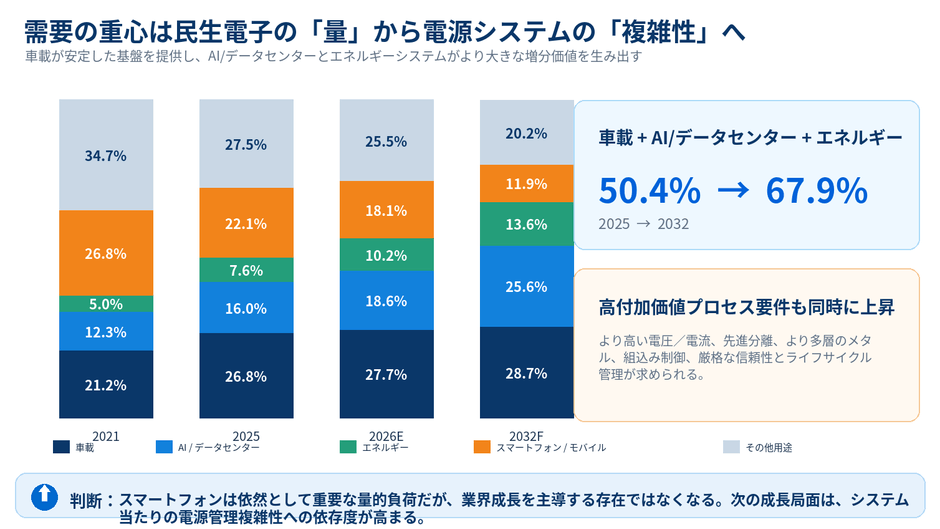
判断:BCD需要の決定要因は「最終端末の出荷量」から、「各電子システムが管理すべき電源レール数、電流、安全・制御機能の複雑さ」へ移行している
2025年の市場価値に占める車載の比率は約26.8%、コンピューティング/AI/データセンターは約16.0%、エネルギーは約7.7%である。2032年には、それぞれ約28.7%、25.6%、13.6%に達し、3用途の合計シェアは約50.4%から約67.9%へ上昇する見通しである。
自動車の電動化は、BMS、DC-DC、モータードライバ、ゲートドライバ、スマートスイッチ、48V配電におけるBCD採用を拡大している。AIサーバーとデータセンターでは、急速に高まる電力密度への対応として、多相レギュレーション、Point-of-Load、保護、テレメトリ、高電流PMICが必要になる。蓄電・再生可能エネルギーシステムも、BMS、駆動、検出、保護、補助電源制御を押し上げる。3市場に共通するのは、電圧、電流、分離、メタル、電気的信頼性、ライフサイクルに対する要求が、従来型の民生PMICより総じて高いことである。
スマートフォンとモバイル端末は依然として重要な大規模負荷であり、低~中耐圧BCDプラットフォームの進化も支え続ける。ただし、市場シェアは2025年の約22.1%から2032年には約11.9%へ低下する見通しである。これは民生電子需要が消えることを意味するのではなく、業界成長の「限界的な寄与」が車載、AIインフラ、エネルギーシステムへ移っていることを示している。
1.5 競争環境:Top 5は約63.5%、第2グループにも十分な技術差別化余地がある
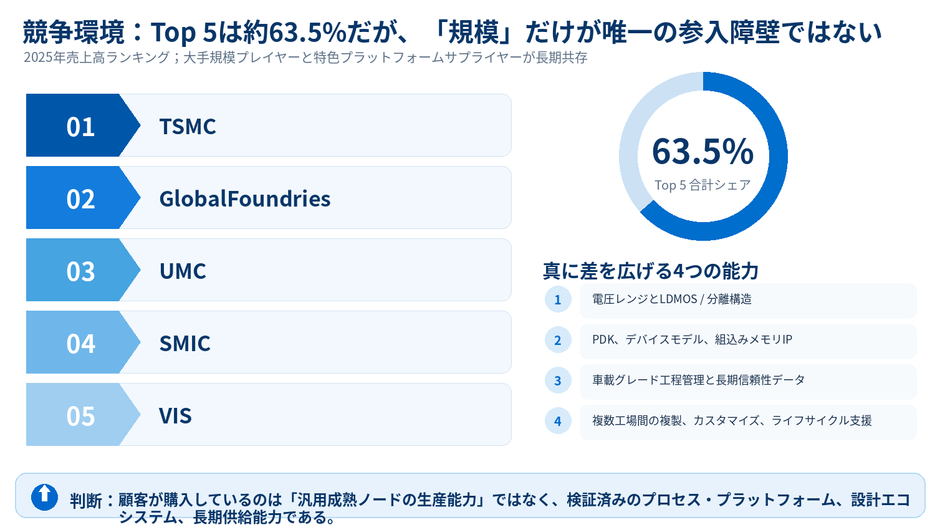
判断:BCD市場には明確な上位企業の規模効果があるが、集中度はプラットフォーム差を無視できるほど高くない。「生産能力を持つこと」と「特定の設計を受託できること」は別の問題である
2025年の売上高ランキングでは、Top 5はTSMC、GlobalFoundries、UMC、SMIC、VISの順で、合計で世界市場の約63.5%を占める。上位企業は規模、顧客基盤、複数プラットフォームのカバレッジで優位に立つ一方、第2グループや特色ファウンドリも、SOI/DTI、高電圧レンジ、組込みメモリ、車載グレード製造、地域供給を通じて差別化できる。
BCD顧客がサプライヤーを選定する際には、通常4つの側面を同時に見る必要がある。第一はデバイス・プロセス能力で、LDMOS性能、分離方式、厚膜メタル、組込みNVM、電圧カバレッジなど。第二は設計イネーブルメントで、PDKの完成度、コンパクトモデル、IP、顧客向けエンジニアリング支援。第三は製造品質で、統計的工程管理、信頼性データ、ロット一貫性、歩留まり実績。第四は事業・サプライチェーン能力で、長期生産能力の保証、複数工場間の再現、プロセス移管、複数地域からの供給である。
車載分野では特に、「ファウンドリが車載グレード生産を支援できること」と「AEC-Q100認定」を区別する必要がある。AEC-Q100は本質的にIC製品レベルの信頼性認定規格であり、ファウンドリプロセスそのものに付与される独立した認定証ではない。ファウンドリの価値は、顧客デバイスが資格認定を完了できるだけの工程管理、信頼性データ、長期品質システムを提供することにある。この違いから、競争障壁は一回限りの設備投資よりも、継続的な運営能力に強く依存する。
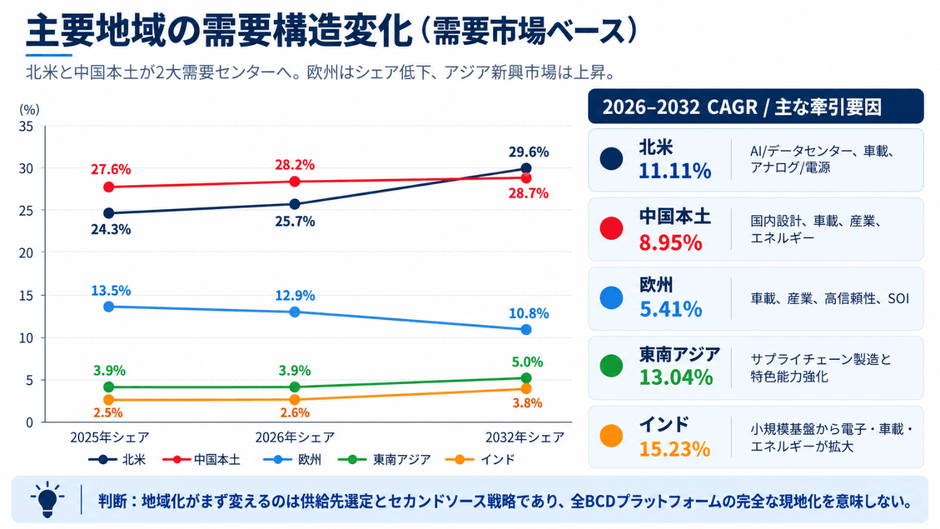
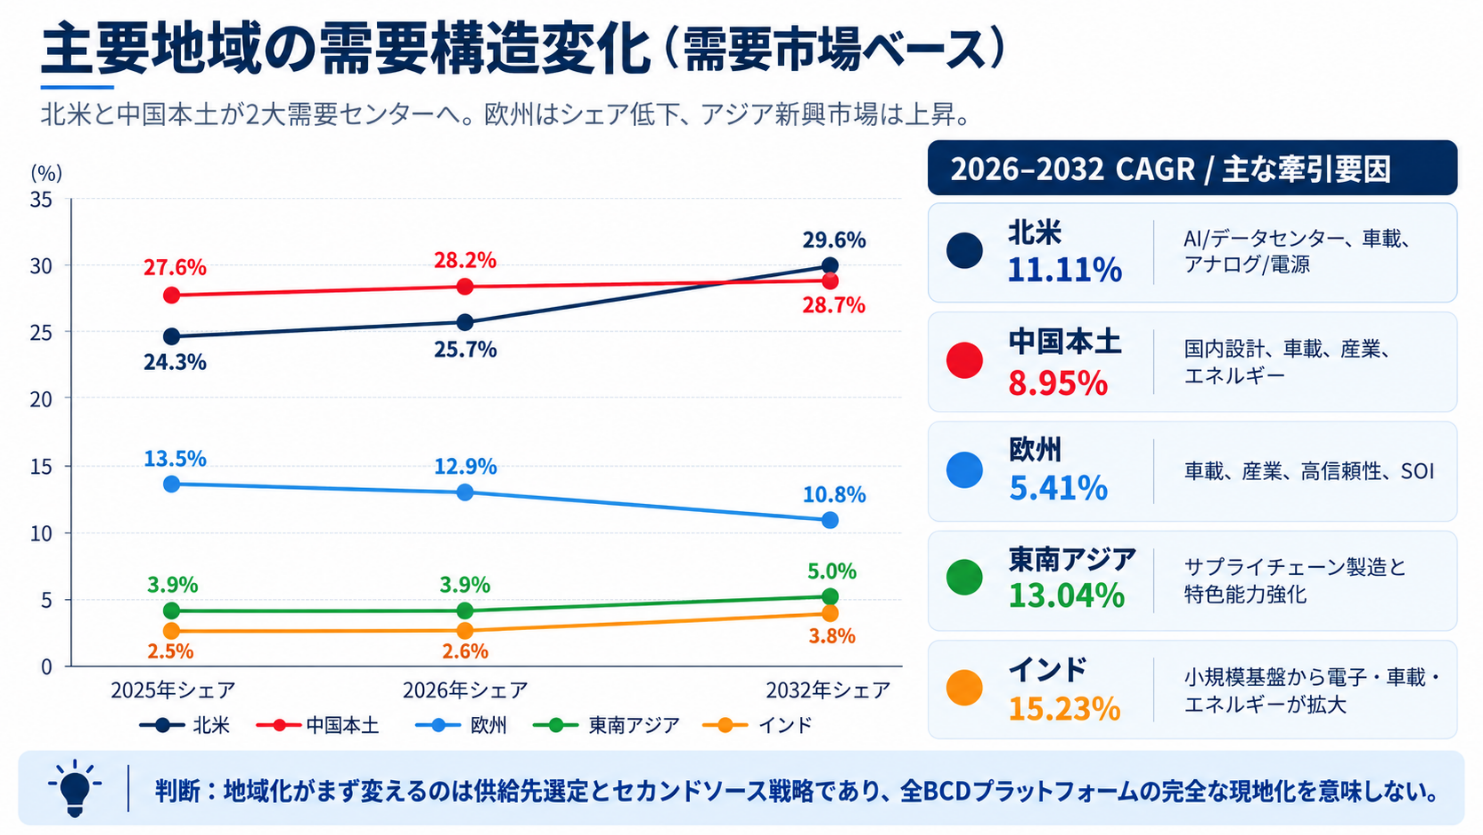
判断:地域化が最初に変えるのはサプライヤー選定とセカンドソース戦略であり、すべてのBCDプラットフォームを完全に現地化することではない
地域集計は、ファウンドリ所在地ではなく、下流のウエハー需要と半導体消費地を基準としている。したがって、北米や欧州のBCD需要を、台湾、中国本土、韓国、日本、シンガポール、その他地域の工場が供給することは十分にあり得る。
需要構造を見ると、2032年には北米と中国本土がそれぞれ世界市場の約29.6%と28.7%を占め、合計で58%を超える見通しである。北米の成長はAI/データセンター、パワーマネジメント、車載、高付加価値アナログ設計が主に牽引する。中国本土は大規模な国内fabless/IDM基盤に加え、車載、産業、民生、エネルギー需要を併せ持つ。欧州はシェアが相対的に低下するものの、車載、産業、SOI技術により高い戦略的重要性を維持する。東南アジアとインドは出発点が小さい一方、予測期間の成長率はより高い。
サプライチェーンでは、完全な現地化より「限定的な多拠点化」が進む可能性が高い。BCDの複数工場展開には、デバイス相関、装置マッチング、PDK調整、信頼性、歩留まり学習を改めて行う必要があり、エンジニアリングコストは汎用プロセスの単純移管より大きい。そのため顧客は、すべての地域に同一プラットフォームを配置するサプライヤーより、少数の適格工場間で安定的に再現できるサプライヤーを重視するようになる。
1.7 機会と制約が併存:外部ファウンドリ浸透には余地があるが、IDM内製と長い認定期間が構造的境界となる
判断:BCDの外部ファウンドリ利用にはなお拡大余地があるが、この市場が先端デジタルロジックのように全面的なfabless化へ進むわけではない
多くのアナログ、車載、パワー半導体IDMは、BCDプロセスそのものを製品差別化と知的財産の一部と位置づけており、社内ウエハーファブを保有する構造は長期的に残る。外部ファウンドリの増分は、fabless企業の拡大、fab-lite化、セカンドソース、顧客専用プロセスの移管、選択的アウトソーシングから生じる可能性が高い。
同時に、供給拡大にも明確な制約がある。200mmでは装置の老朽化、スペアパーツ、ツールマッチングが成熟能力を制約する。300mmは単位経済性に優れる一方、固定費が高く、十分な規模と稼働率が必要である。さらに重要なのは、新設能力が自動的に販売可能なBCD能力になるわけではない点である。プラットフォーム開発には、PDK/デバイス特性評価、顧客tape-out、信頼性検証、歩留まり学習に複数年を要する。
業界には過小評価されやすい制約がさらに2つある。第一に、高耐圧デバイスではスケーリングの恩恵が限定的で、成熟ノードや成熟ウエハー径のライフサイクルがデジタルロジックより大幅に長い。第二に、車載、産業、スマートフォン、AI、エネルギーのサイクルは同期していない一方、BCD能力は完全には自由転換できない。特定の電圧注入、分離、組込みメモリ、厚膜メタル工程が能力再配分を制限する。ファウンドリにとって本当の運営課題は、長期的な車載コミットメントと、より速く成長するAI/エネルギー需要の間で、エンジニアリング資源と生産能力をどう配分するかである。
【 BCDプロセスウエハーファウンドリ 報告書の章の要約:全14章】
第1章では、BCDプロセスウエハーファウンドリレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、BCDプロセスウエハーファウンドリの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、BCDプロセスウエハーファウンドリの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、BCDプロセスウエハーファウンドリの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるBCDプロセスウエハーファウンドリ業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるBCDプロセスウエハーファウンドリ市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるBCDプロセスウエハーファウンドリの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるBCDプロセスウエハーファウンドリ産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、BCDプロセスウエハーファウンドリの業界動向、ドライバー、課題、リスクを分析します
第10章では、BCDプロセスウエハーファウンドリに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、BCDプロセスウエハーファウンドリ産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、BCDプロセスウエハーファウンドリの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、BCDプロセスウエハーファウンドリ市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/627703/bcd-process-wafer-foundry
関連レポートの推奨:
世界BCDプロセスウエハーファウンドリ市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com