低分子量ポリフェニレンエーテルマーケットリサーチ:調査方法+業界分析+売上規模
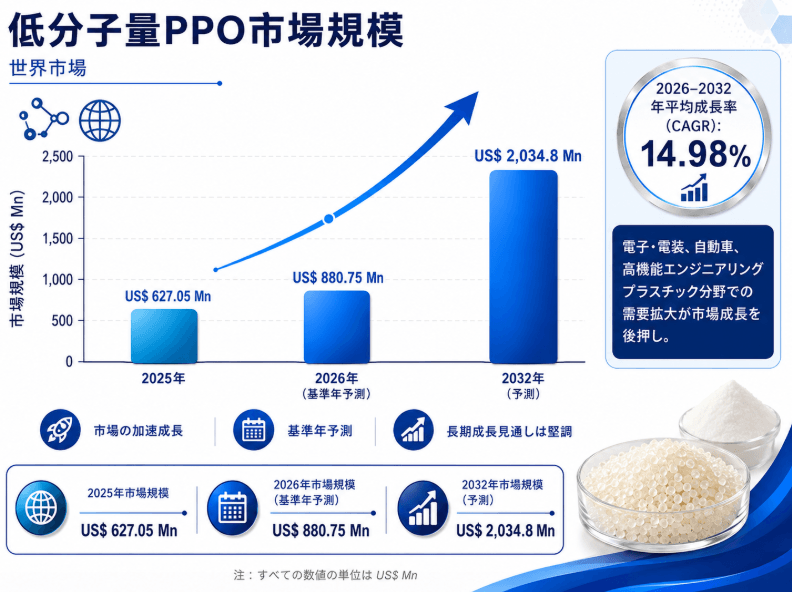
LPI世界低分子量ポリフェニレンエーテル分析レポートによると、世界低分子量ポリフェニレンエーテル市場規模は880.75百万ドルであり、将来的には2035.10百万ドルに達し、CAGRは14.98%です。上位3社はShuobo Electronic Materialsです。
低分子量ポリフェニレンエーテルの世界市場規模
低分子量ポリフェニレンエーテル(PPE)とは、PPE(一般にPPOとも呼ばれる)の分子骨格を基盤として、制御された酸化カップリング重合、モノマー共重合、高分子量PPOの再分配、または末端官能基化によって製造される低分子量樹脂またはオリゴマーを指します。通常のエンジニアリングプラスチックグレードのPPEと比較して、重合度、数平均分子量、溶融粘度または溶液粘度が低く、そのため、溶剤溶解性、樹脂相溶性、配合加工性、含浸性に優れています。主に、一般的な射出成形用エンジニアリングプラスチックとして直接使用されるのではなく、機能性樹脂原料または改質成分として使用されます。
低分子量PPEは、一般的に、低誘電率、低誘電損失、低吸水性、耐熱性、寸法安定性といったPPE材料の基本的な特性を保持しています。同時に、ヒドロキシル基、ビニル基、アリル基、メタクリレート基などの反応性官能基を分子鎖の末端または側鎖に導入することで、エポキシ樹脂、シアネートエステル樹脂、ビスマレイミド樹脂、炭化水素樹脂、その他の熱硬化性樹脂系における架橋および硬化反応に関与させることが可能です。したがって、高機能低分子量ポリフェニレンエーテル(PPE)は、単に分子量の低い通常のPPE粉末ではなく、反応性および架橋性を有するPPE/PPOオリゴマーであることが一般的です。
LP Informationの統計および予測によると、低分子量PPEの世界市場売上高は2025年に6億2,700万米ドルに達し、2032年には20億3,500万米ドルに達すると予測されており、年平均成長率(CAGR)は14.98%(2026年~2032年)です。
主な成長要因:
サーバー、スイッチ、ルーター、通信機器、高速コンピューティングハードウェアの伝送速度向上に伴い、従来の樹脂系材料は誘電損失、吸水性、耐熱性、寸法安定性といった面でますます高い要求に直面しています。低分子量ポリフェニレンエーテル(PPE)は、低誘電率、低誘電損失、低吸水性、優れた耐熱性といった特性を持ち、高速信号伝送時の損失問題を改善できます。そのため、高周波・高速銅張積層板、プリプレグ、電子絶縁材料、低損失複合樹脂系材料において高い応用価値を有しています。電子端末が一般消費者向け電子機器からAIコンピューティング、高速通信、高信頼性産業用電子機器へと拡大するにつれ、PPEの市場規模は今後も拡大していくと予想されます。
AIサーバー、GPUクラスタ、高密度データセンターでは、PCB層数、配線密度、信号完全性、放熱安定性に対する要求が高まっています。PCB内部における高速信号の伝送損失は、システム性能に影響を与える重要な要素となっています。 PPEは、エポキシ樹脂、シアネート樹脂、炭化水素樹脂系と組み合わせることで、高性能樹脂改質剤として使用でき、誘電損失を低減すると同時に、樹脂系の耐熱性と加工適応性を向上させます。今後、AIコンピューティングインフラの拡大に伴い、高速バックプレーン、アクセラレータカード、サーバーマザーボード、高速スイッチング機器における低誘電率材料の需要が増加し、低分子量ポリフェニレンエーテル(PPE)にとって明確な成長機会が生まれるでしょう。
低分子量PPE、特に電子グレード、反応性、末端官能基化製品は、分子量制御、末端基構造設計、不純物制御、バッチ安定性、および下流認証において高い要求が課せられます。この業界の技術的障壁は、一般的なエンジニアリングプラスチックよりもはるかに高いと言えます。中国の高周波高速銅張積層板、AIサーバーPCB、通信機器、電子材料産業チェーンは急速に発展しており、下流顧客は、現地供給、安定供給、コスト管理、および共同配合開発をますます強く求めています。国内企業が低分子量制御、官能基化修飾、精製・後処理、そして大規模かつ安定した生産技術といった課題を克服できれば、ハイエンド電子樹脂サプライチェーンへの参入、そして輸入材料の一部代替の機会を得られるだろう。
主な阻害要因:
低分子量PPEは、単に通常のPPEの分子量を下げて用途要件を満たすだけでは実現できない。中核的な課題は、分子量分布の制御、末端官能基化、残留触媒の制御、色調制御、揮発性物質の制御、そして不純物制御にある。特に高周波・高速銅張積層板、電子樹脂、低誘電率材料においては、下流顧客は誘電損失、吸水性、耐熱性、流動性、溶解性、硬化反応性に対して高い要求を持っている。わずかなバッチ変動でも積層板の性能や最終製品の信頼性に影響を与える可能性がある。そのため、長期的なプロセス蓄積と安定したスケールアップ能力を持たない企業は、小規模サンプルでは良好な性能を示すものの、パイロット生産や量産では安定性を維持できないという状況に陥りやすい。
低分子量ポリフェニレンエーテル(PPE)は、主に高周波・高速電子材料、銅張積層板、プリプレグ、特殊樹脂システムに使用されています。下流の顧客は通常、単一の指標だけでなく、配合検証、積層試験、信頼性試験、誘電特性試験、耐湿熱性試験、加工適合性試験、そして最終顧客認証を求めます。このプロセスは長期にわたり、認証取得後も小規模な試作段階にとどまる場合があります。大規模供給を実現するには、安定した供給能力と一貫した品質性能が不可欠です。主要指標において製品が不安定であったり、顧客の既存の樹脂システムとの適合性が低い場合、導入サイクルが長期化したり、最悪の場合は失敗に終わったりする可能性があり、企業の生産能力の解放と収益実現に悪影響を及ぼします。
低分子量ポリフェニレンエーテル(LPPE)は、AIサーバー、高速通信、低誘電率銅張積層板、電子樹脂の高度化といった用途で活用されています。しかし、汎用プラスチックやバルクエンジニアリングプラスチックと比較すると、その市場は依然としてニッチな分野にとどまっています。企業が電子グレードLPEの生産能力拡大に注力しても、下流顧客の認証取得スピード、AIサーバー材料の展開ペース、あるいは国内代替材料の進捗が期待を下回る場合、一時的な供給過剰が発生する可能性があります。この種の製品には生産設備、精製プロセス、品質管理システムへの多額の投資が必要となるため、設備稼働率が低いと単位製造コストと減価償却費が大幅に増加し、利益率が圧迫されます。
高周波・高速電子材料の分野では、LPEは変性エポキシ樹脂、炭化水素樹脂、PTFE、LCP、シアネートエステル樹脂、ビスマレイミド樹脂などと競合する必要があります。下流用途によって誘電特性、耐熱性、加工性、コスト、接着性、信頼性に対する要求は異なり、すべての高周波・高速用途でLPEが優先されるわけではありません。他の低誘電率樹脂がコスト、供給安定性、加工適合性、エンドユーザー認証において優位性を持つ場合、LPEの市場浸透率は予想よりも低くなる可能性があります。したがって、業界は製剤の相乗効果、エンドグループ設計、および性能最適化を通じて、継続的に競争力を維持していく必要がある。
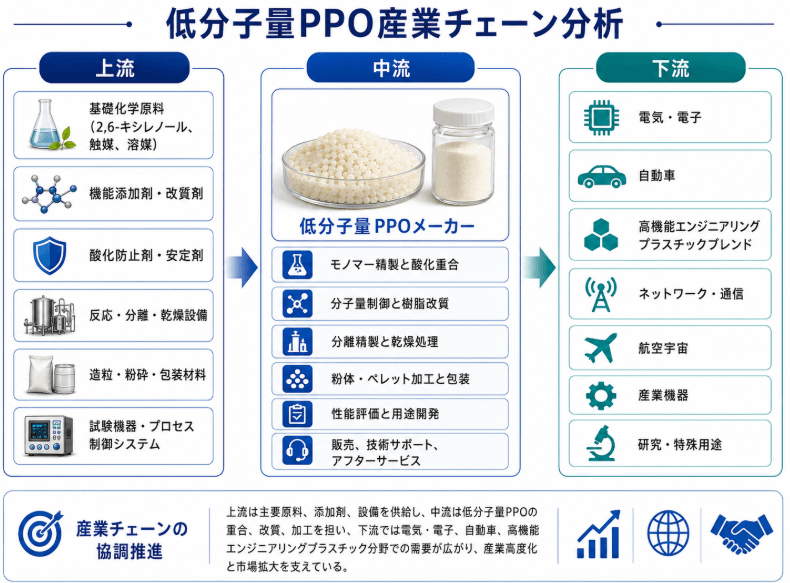
低分子量ポリフェニレンオキシド(PPO)産業チェーンの上流工程は、主に基礎化学原料、機能性添加剤、安定剤、および関連設備供給システムから構成されます。主要原料には、2,6-ジメチルフェノール、触媒、溶媒などが含まれ、これらは製品の重合反応の基本条件を決定します。一方、酸化防止剤、安定剤、その他の改質添加剤は、製品の熱安定性、加工性、および最終製品との適合性に重要な役割を果たします。さらに、反応、分離、乾燥、粉砕、造粒、試験・制御設備も上流工程に不可欠な構成要素です。全体として、上流工程は強固な技術基盤と高い純度・安定性要求を特徴としており、その供給品質は中流製造業者の製品の一貫性とコスト管理能力に直接影響を与えます。
中流工程は、低分子量PPO産業チェーンの中核となる製造工程であり、主にモノマー精製、酸化重合、分子量制御、樹脂改質、分離精製、乾燥、粉末または造粒加工および包装が含まれます。汎用樹脂と比較して、低分子量ポリフェニレンエーテル(PPE)は、重合条件、分子量分布、後処理においてより高い要求水準が求められます。そのため、中流企業は高度なプロセス開発能力と品質管理能力を必要とすることが多くなります。一方、下流用途における材料性能への要求がますます厳しくなるにつれ、中流メーカーは性能試験、用途開発、技術サポート、アフターサービスといった機能も担うようになっています。つまり、中流企業は単なる製品メーカーではなく、原材料システムと最終用途のニーズを結びつける重要なハブとしての役割を担っていると言えるでしょう。
下流用途は、PPEの市場価値と産業拡大の可能性を明確に示しており、主に電子・電気工学、自動車、ネットワーク・通信、高性能エンジニアリングプラスチックブレンド、航空宇宙、産業機器、科学研究・特殊用途といった分野を網羅しています。PPEは、優れた耐熱性、電気特性、寸法安定性、そして改質適応性といった利点を有しており、高性能材料システムにおいて高い競争力を誇っています。特に電子・電気工学分野や自動車分野では、軽量性、高絶縁性、高信頼性を備えた材料への需要が継続的に増加しており、これがPPE(高性能エンジニアリングプラスチック)の応用拡大を牽引しています。全体として、この産業チェーンは「上流の材料・設備支援-中流の工程・改良改善-下流のハイエンド応用拡大」という協調的な発展パターンを示しています。今後、高性能エンジニアリングプラスチックへの需要の高まりに伴い、この産業チェーン全体は、さらなる高度化と拡大の大きな可能性を秘めています。
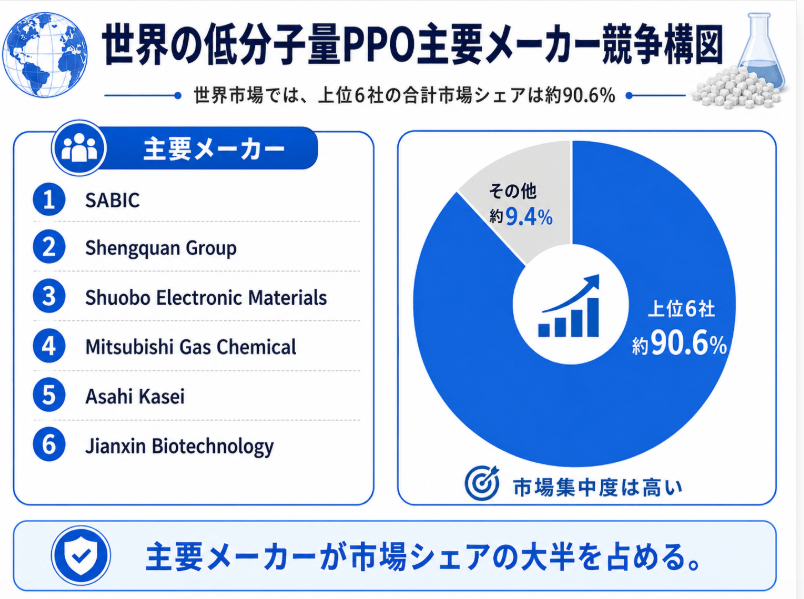
2025年の世界の低分子量ポリフェニレンオキシド(PPO)市場は、非常に集中度の高い競争環境を示しました。SABIC、盛泉集団、碩博電子、建新生物科技、三菱ガス化学、旭化成の6社が市場シェアの約90.6%を占め、圧倒的な優位性構造を示しました。細分化された市場と比較して、低分子量PPO市場は、高い技術障壁、製品純度要件、用途認証のハードル、顧客の安定性といった要因により、技術力、規模、供給能力を備えた中核企業に市場資源が集中しやすい状況となっています。
企業タイプ別に見ると、SABIC、三菱ガス化学、旭化成などの国際的な化学・素材企業は、技術蓄積、ブランド力、グローバルな顧客基盤において強力な優位性を持ち、ハイエンド用途市場において重要な地位を占めています。一方、盛泉集団、碩博電子、建新生物科技といった中国メーカーは、現地生産能力、効率的なサプライチェーン、そして特定の用途ニーズへの迅速な対応力を活用し、市場における競争力を継続的に強化している。大手メーカー間の競争はもはや価格競争にとどまらず、製品性能の安定性、カスタマイズ開発能力、納期保証、そして下流アプリケーションサービス能力といった要素にますます焦点が当てられている。
全体として、低分子量ポリフェニレンエーテル(LPE)市場は、少数の大手メーカーが市場を支配し、その他の企業は比較的小さな市場シェアしか持たないという典型的な競争環境を示している。上位6社以外の企業の市場シェアは合計でわずか約9.4%に過ぎず、中小企業(SME)が規模、技術、顧客基盤のいずれにおいても、大手企業に挑戦することは依然として困難であることを示している。今後、エレクトロニクス、自動車、高性能エンジニアリングプラスチックブレンドなどの下流分野からの需要が継続的に増加すると見込まれることから、強力な研究開発能力、製品の一貫性管理、グローバルな市場プレゼンスを持つ企業は、その優位性をさらに強化していくと予想され、市場集中度は高い水準を維持すると予測される。
【 低分子量ポリフェニレンエーテル 報告書の章の要約:全14章】
第1章では、低分子量ポリフェニレンエーテルレポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、低分子量ポリフェニレンエーテルの世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、低分子量ポリフェニレンエーテルの世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、低分子量ポリフェニレンエーテルの世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域における低分子量ポリフェニレンエーテル業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域における低分子量ポリフェニレンエーテル市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域における低分子量ポリフェニレンエーテルの産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域における低分子量ポリフェニレンエーテル産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、低分子量ポリフェニレンエーテルの業界動向、ドライバー、課題、リスクを分析します
第10章では、低分子量ポリフェニレンエーテルに使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、低分子量ポリフェニレンエーテル産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、低分子量ポリフェニレンエーテルの世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、低分子量ポリフェニレンエーテル市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/722085/low-molecular-weight-polyphenylene-ether
関連レポートの推奨:
世界低分子量ポリフェニレンエーテル市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com