高純度有機金属プリカーサー業界分析レポート2026-2032:市場動向・競合環境・成長機会評価(最新版)
高純度有機金属プリカーサーは、半導体および先端電子デバイスの薄膜形成に用いられる電子材料グレードの有機金属化合物である。Al、Hf、Zr、Ti、Ru、Co、Ta、Ga、Inなどの金属と、アルキル、アミド、イミド、シクロペンタジエニル、アルコキシドなどの有機配位子から構成され、制御された揮発性と反応性を持つ。製品は高純度合成、蒸留、昇華、再結晶、超微量不純物管理などを通じて製造され、液体、固体または専用容器で供給される。重要な性能は、電子材料グレードの純度、低金属不純物・低粒子、適切な蒸気圧、熱安定性、クリーンな分解特性、ロット間安定性であり、主にALD、CVD、MOCVDでHigh-k誘電膜、金属電極、ゲート、バリア、配線層、化合物半導体エピタキシャル層などを形成するために使用される。
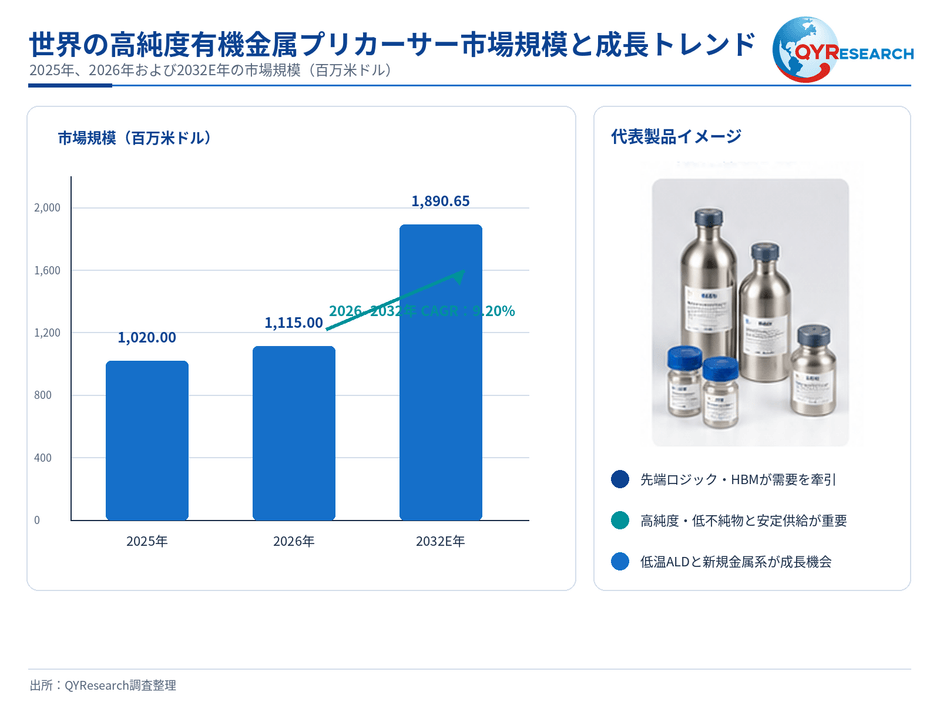
QYResearchの調査整理によると、2025年の世界の高純度有機金属プリカーサー市場規模は約10億2,000万米ドル、2026年は約11億1,500万米ドルと見込まれる。2032年には約18億9,065万米ドルに達し、2026~2032年のCAGRは約9.20%となる見通しである。上記市場は主に、半導体、化合物半導体および関連先端電子デバイスのALD、CVD、MOCVD成膜に使用される電子材料グレードの高純度有機金属プリカーサーを対象とする。GAAロジック、背面電源供給、先端配線、DRAM/HBMのHigh-kキャパシタ、高層化する3D NANDなどにより、成膜工程数と材料の複雑性が増加している。供給側では、低温反応性、高揮発性、低残留炭素・ハロゲン、固体プリカーサーの安定供給、Ru、Mo、Co、Hf、Zrなどの新規材料開発が重点となっている。市場競争は、分子設計、高純度製造、供給システム、顧客プロセス認証を組み合わせた総合力へ移行している。
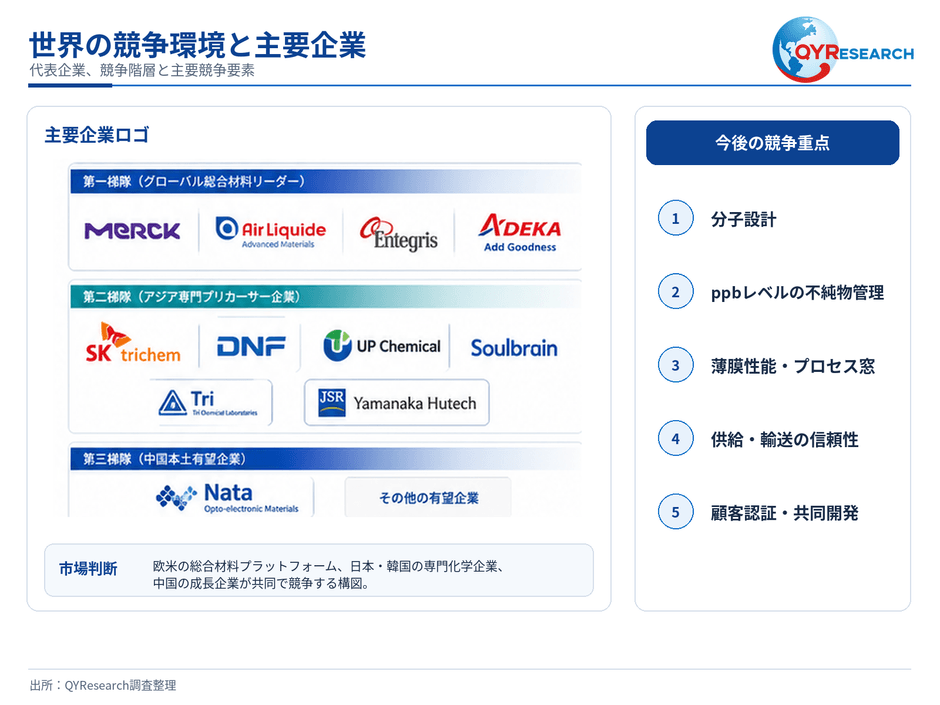
世界の競争環境と主要企業
世界の高純度有機金属プリカーサー市場は、技術参入障壁が高く、顧客認証期間が長いことが特徴である。主要なグローバル材料企業にはMerck、Air Liquide Advanced Materials、Entegris、ADEKAなどがあり、分子設計、超高純度合成・精製、グローバルな半導体顧客基盤、専用容器・供給システムに強みを持つ。アジアの専門企業にはSK Trichem、DNF、UP Chemical、Soulbrain、Tri Chemical Laboratories、JSR/Yamanaka Hutechなどがあり、DRAM、3D NAND、High-k、金属電極および特定ALD/CVD材料で強い顧客基盤を形成している。中国では南大光電などが従来のMOソースからHigh-k、金属系、新型ALD/CVDプリカーサーへ製品領域を拡大している。今後の競争軸は、新分子開発速度、ppbレベルの不純物管理、薄膜性能、プロセスウィンドウ、ロット安定性、容器・供給信頼性、装置メーカーや半導体メーカーとの共同認証能力へ移行する。
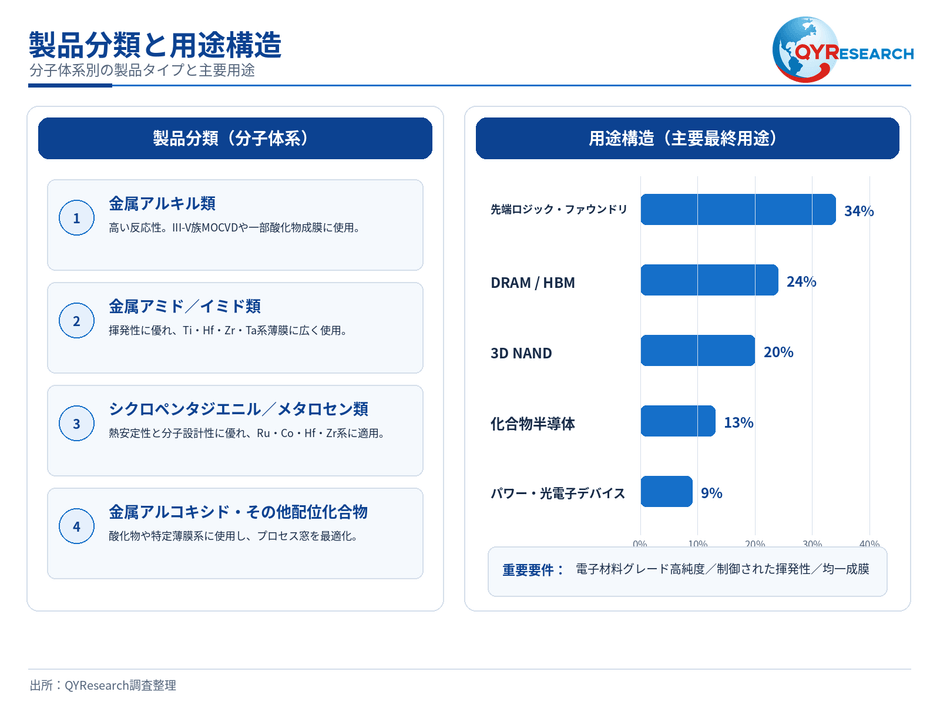
製品構成と用途方向
分子・配位子体系別では、高純度有機金属プリカーサーは主に金属アルキル類、金属アミド/イミド類、シクロペンタジエニル・メタロセン類、金属アルコキシドおよびその他の配位型有機金属化合物に分けられる。金属アルキル類は反応性が高く、一部III-V族化合物半導体MOCVDや酸化物成膜で成熟した用途を持つ。金属アミド/イミド類は揮発性と低温反応性に優れ、Ti、Hf、Zr、Taなどの薄膜に広く使用される。シクロペンタジエニル・メタロセン体系はRu、Co、Hf、Zrなどの先端成膜に適し、配位子設計により蒸気圧と熱安定性を調整できる。用途別では、先端ロジック・ファウンドリ、DRAM/HBM、3D NAND、化合物半導体、パワー・光電子デバイスが主要市場であり、High-k誘電膜、金属ゲート、キャパシタ電極、先端配線、バリア膜の付加価値が高い。今後は低温ALD、高アスペクト比構造、選択成膜、GAA・HBM・次世代メモリ向けカスタムプリカーサーが成長分野となる。
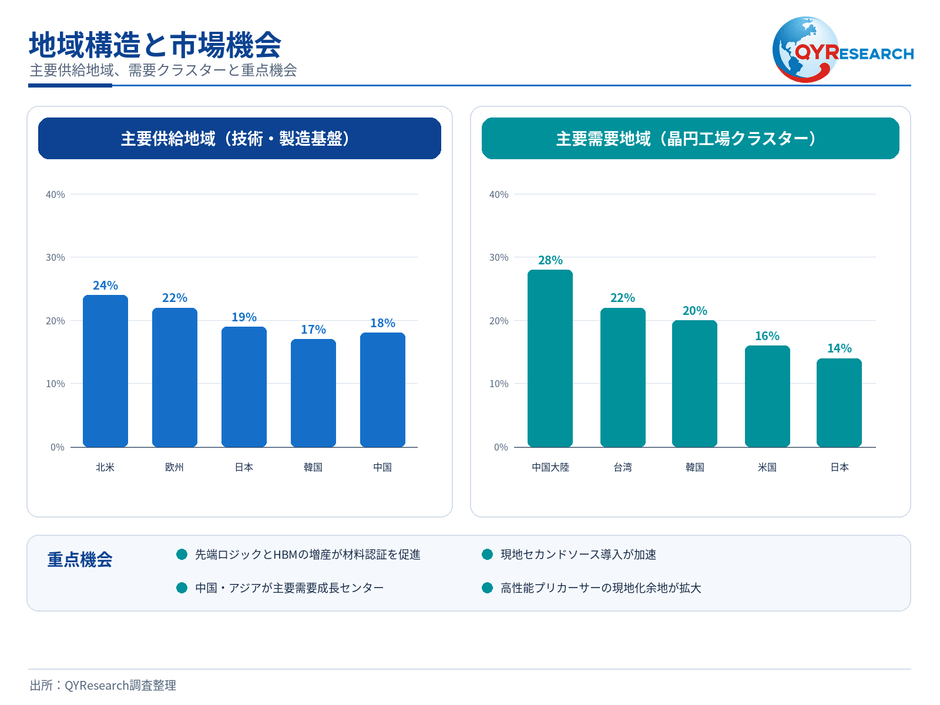
地域構造と市場機会
供給面では、米国と欧州が分子設計とグローバル材料プラットフォーム、日本と韓国が高純度化学品、精製技術、メモリ向けプリカーサーで強い基盤を持つ。中国では国産プリカーサーの生産能力と製品種類が急速に拡大している。需要面では、中国大陸、台湾、韓国、日本、米国が世界の主要需要クラスターを形成し、先端ロジック、DRAM/HBM、NANDの生産能力が集中するアジアが引き続き最大の消費地域である。地域別機会は、先端半導体工場の新設・増設、現地セカンドソース認証、メモリ技術の高度化、サプライチェーンの現地化に集中する。中国とアジアは主要な需要成長地域であり、北米、欧州、日本、韓国は高性能分子開発やプロセス共同開発で重要な役割を維持する。現地技術支援、迅速なサンプル供給、安定した容器回収・供給体制を持つ企業が優位性を得やすい。
サプライチェーンと価値領域
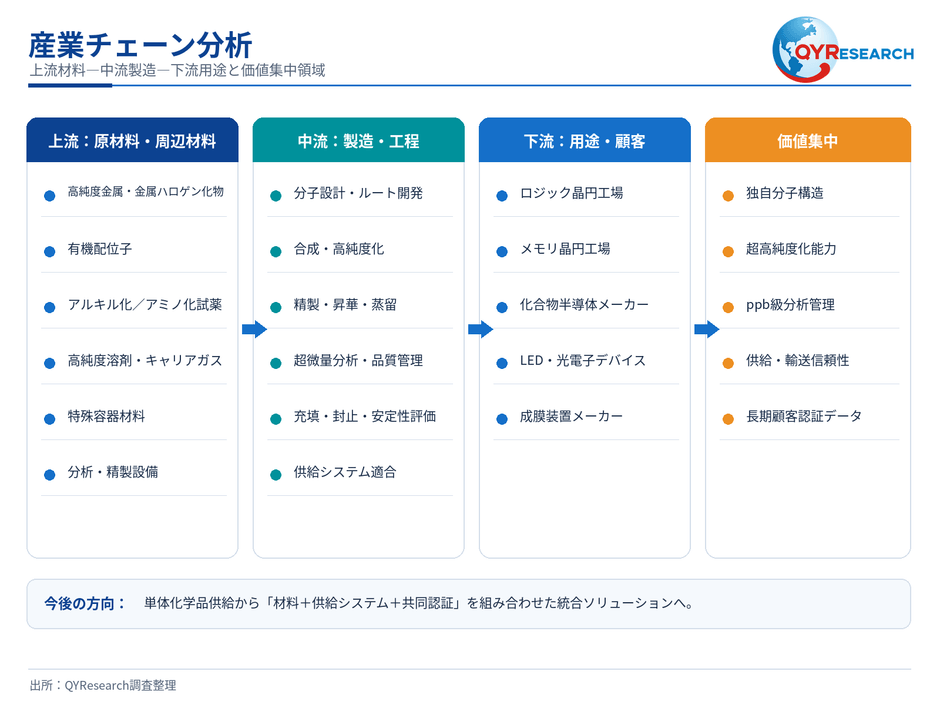
上流には、高純度金属・金属ハロゲン化物、有機配位子、アルキル化・アミノ化試薬、高純度溶剤、キャリアガス、専用容器材料などが含まれ、高真空合成、蒸留・昇華、雰囲気制御、超微量分析装置が重要な基盤設備となる。中流では、分子設計、合成ルート開発、合成、精製、不純物分析、充填・封止、安定性管理、顧客側の薄膜評価が主要工程である。下流は、ロジック・メモリ半導体工場、化合物半導体エピタキシャルメーカー、LED・光電子デバイス企業、成膜装置メーカーなどで構成される。価値は、独自分子構造、安定した量産精製、ppbレベル分析管理、専用容器・供給システムの信頼性、長期顧客認証データに集中する。先端プロセスが単一材料性能からプロセスウィンドウと薄膜統合性能を重視するにつれ、プリカーサー企業と装置メーカー・半導体メーカーの共同開発が深まり、サプライチェーンは「材料+供給システム+共同認証」の統合ソリューションへ進化する。
法規制要求、技術参入障壁と将来展望
主要な半導体製造地域では、現地生産能力と重要材料サプライチェーンの強靭化が進められており、高純度有機金属プリカーサーは国産化・現地化・セカンドソース構築の重要分野となっている。参入障壁は、複雑な有機金属分子の設計・合成、超高純度精製、ppbレベルの不純物分析、自然発火性・高反応性物質の安全製造、専用容器と供給システム、高い量産一致性、長期間の半導体顧客認証などに集中している。新製品は顧客の成膜装置や具体的なプロセスノードとの反復評価を必要とし、認証期間と切替コストが高い。希少金属・貴金属価格、安全・環境投資、知的財産、国際サプライチェーンの変化、顧客の継続的なコスト低減要求も主要な課題である。
今後数年、高純度有機金属プリカーサーは単なる「成膜用金属供給源」から、特定デバイス構造とプロセスウィンドウに合わせて設計される高機能分子へ進化する。AIインフラとHPCが先端ロジックとHBM投資を押し上げ、GAA、背面電源供給、高層3D NAND、高アスペクト比キャパシタ、新型配線材料の採用がALD/CVDの使用強度を高める。技術開発は、低温反応性、高揮発性、熱安定性、低残留炭素、腐食性副生成物の低減、深孔構造での高いコンフォーマリティ、Ru・Mo・Co・Hf・Zr系次世代プリカーサーに集中する。競争軸も、価格や単一の純度指標から、分子知的財産、量産一致性、薄膜評価データ、共同開発能力、グローバル供給と現地技術サービスへ移行する。
本記事は、QY Research発行のレポート「高純度有機金属プリカーサー―グローバル市場シェアとランキング、全体の売上と需要予測、2026~2032」に基づき、市場動向および競合分析の概要を解説します。
【レポート詳細・無料サンプルの取得】
https://www.qyresearch.co.jp/customized
お問い合わせ先
QY Research株式会社
URL:https://www.qyresearch.co.jp
日本の住所:〒104-0061東京都中央区銀座 6-13-16 銀座 Wall ビル UCF5階
TEL:050-5893-6232(日本);0081-5058936232(グローバル)
マーケティング担当 japan@qyresearch.com
会社概要
QYResearch株式会社は、2017年に日本・東京で設立された市場調査・コンサルティング会社です。グローバル市場を対象に、市場調査レポート、業界分析、競合調査、IPO支援、カスタマイズリサーチなど幅広いサービスを展開し、各業界の市場構造や成長性、競争環境を多角的に分析しています。豊富な調査ネットワークと最新データを活用することで、企業の経営戦略策定、新規事業開発、市場参入判断を支援し、実践的かつ信頼性の高いインサイトを提供しています。