リチウム電池の負極材マーケットリサーチ:調査方法・市場動向・業界規模、CAGR 14.0%の安定成長
LPI世界リチウム電池の負極材レポートによると、2025年の世界リチウム電池の負極材市場規模は9428百万ドルであり、2026年には11311百万ドル、2032年には24827.34百万ドルに増加する見通しです。
リチウム電池の負極材:急速充電と蓄電需要が牽引、世界市場に高成長と新たな機会
リチウム電池負極材は、リチウムイオン電池の負極活物質層に使用され、リチウムイオンの挿入・脱離および電子伝導を担う重要材料です。商用製品は黒鉛系炭素材料が中心であり、シリコン系複合材など、より高い比容量を目指す材料体系へも開発が進んでいます。一般には粉体として供給され、原料選定、粉砕・整形、造粒、被覆、炭化、黒鉛化、分級、除磁などの工程を通じて、粒径分布、比表面積、圧縮密度、初回効率、レート特性、サイクル寿命、膨張特性を総合的に最適化します。負極材は電池のエネルギー密度、急速充電性能、寿命、安全性、コストに直接影響し、車載用、蓄電用、民生用電池に不可欠です。
LP Informationの初期調査によると、世界のリチウム電池負極材市場は2025年に約94億2,800万米ドル、2026年に約113億1,100万米ドルとなり、2032年には約248億2,700万米ドルへ拡大すると見込まれます。2026~2032年のCAGRは約14.0%です。対象市場は主にリチウムイオン電池向けに販売される人造黒鉛、天然黒鉛、シリコン系複合材などのその他負極材を含みます。需要面ではEVの普及、定置型蓄電システムの拡大、急速充電化、高エネルギー密度化が主要な成長要因です。供給面では、主要企業が原料確保、黒鉛化工程の一貫化、省エネルギー製造、高レート製品、シリコンカーボン技術、海外生産能力へ投資しています。
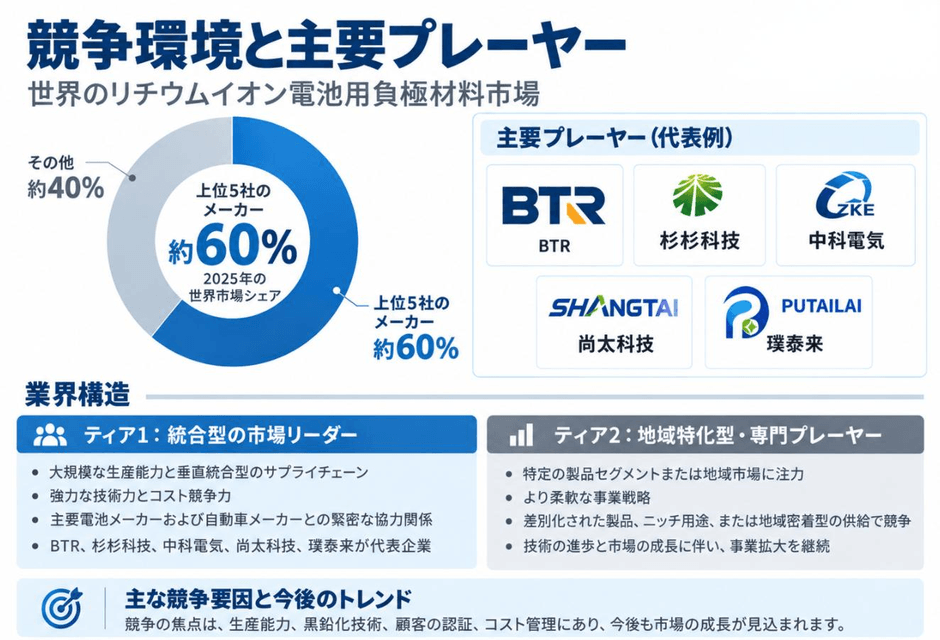
LP Informationの調査統計では、2025年の世界市場は比較的高い集中度を示しています。BTR、Shanshan Technology、Zhongke Electric、Shangtai Technology、PTLが代表的な大手企業で、上位5社の合計シェアは約60%です。第一グループの企業は、大規模生産能力、主要電池メーカーへの認定実績、黒鉛化など重要工程の内製・統合能力、高レート・高容量・低膨張製品の継続開発を共通の強みとしています。第二グループは特定顧客、地域、製品グレードで競争力を持ち、新規参入企業はシリコンカーボン、ハードカーボンなど次世代材料に集中する傾向があります。
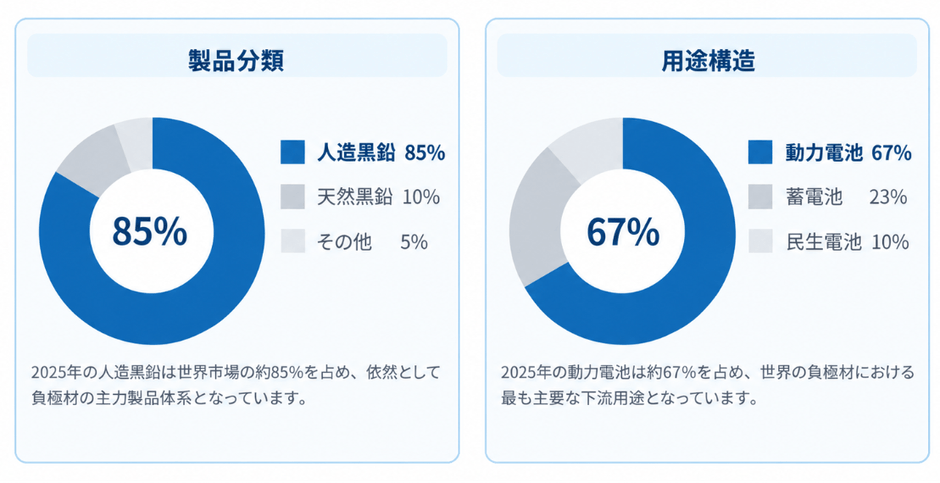
材料体系別では、人造黒鉛、天然黒鉛、その他負極材に大別されます。LP Informationの調査統計では、2025年の人造黒鉛は世界市場の約85%を占め、主流材料となっています。人造黒鉛はロット間安定性、サイクル寿命、レート特性、性能設計の自由度に優れ、車載用や高出力用途に適しています。天然黒鉛は高い理論容量と加工エネルギー・コスト面での潜在的優位性を持つ一方、精製、球状化、被覆、膨張制御が重要です。その他にはシリコン系複合負極材などが含まれ、現状の比率は小さいものの、高エネルギー密度・急速充電ニーズの高まりとともに構造的な成長分野となります。
用途別では、車載電池、蓄電池、民生用電池が主要3分野です。2025年は車載電池が約67%を占めました。車載分野では急速充電、高圧縮、低膨張、長寿命への要求が強まり、高性能人造黒鉛やシリコン系複合材の導入を後押ししています。蓄電分野は市場拡大が速く、長寿命、低コスト、安定供給が重視されます。民生分野では体積エネルギー密度と充電性能が重要です。今後も車載電池が最大需要を維持する一方、蓄電分野は高い成長余地を持つと見込まれます。
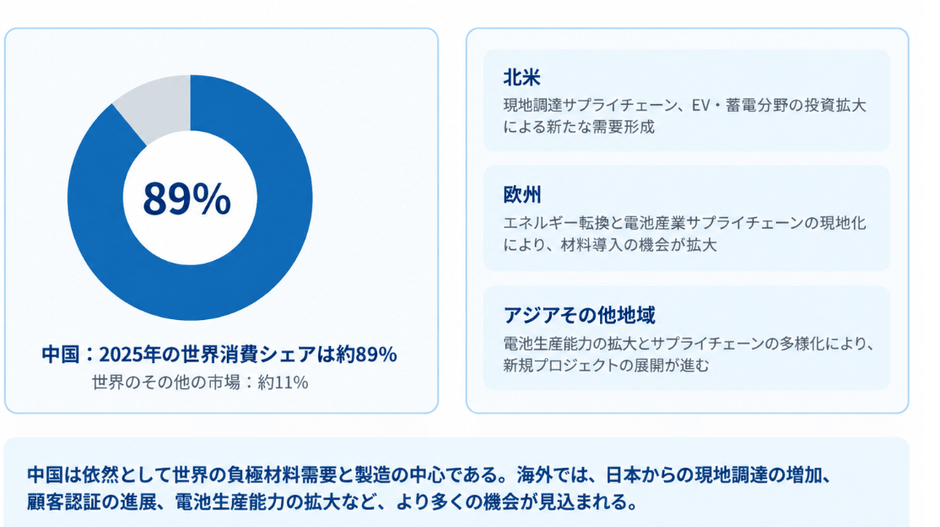
LP Informationの調査統計によると、2025年の中国は世界の負極材消費の約89%を占め、製造・供給網の中心でもあります。中国では原料処理、黒鉛化、設備、エンジニアリング、電池製造までの産業基盤が整備されており、大手電池メーカーと材料メーカーの集積により、開発、認定、増産、納入の効率が高いことが特徴です。エネルギーや原料条件に優れる地域には黒鉛化・一貫生産能力が集まり、主要電池生産地域が大きな需要クラスターを形成しています。
中国以外では、欧州、北米、アジアの主要電池生産拠点で、地域内調達・現地生産への需要が高まっています。海外展開では、中国のコスト構造をそのまま移植するだけではなく、顧客認定、現地運営、エネルギーコスト、環境対応、供給安定性、長期契約が重要です。中国大手企業にとっては海外工場が国際顧客への近接性を高め、物流・貿易リスクを低減します。地域企業にとっては、現地サービス、高付加価値製品、地域サプライチェーンとの連携が機会となります。世界構造は当面中国中心を維持しつつ、海外現地供給が補完する二層構造へ進むと考えられます。
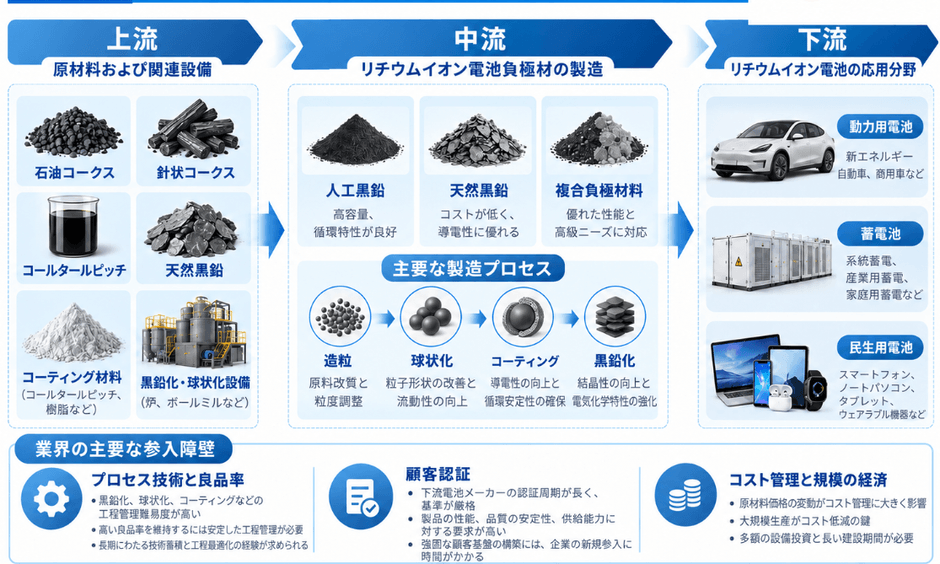
上流には石油コークス、ニードルコークス、ピッチコークスなどの炭素原料、天然鱗片黒鉛、被覆用ピッチ・樹脂、さらに先進負極材向けのシリコン源・炭素源があります。製造設備としては粉砕・整形、混合、造粒・被覆、炭化炉、黒鉛化炉、分級、除磁、包装システムなどが重要です。中流の競争力は、原料設計、粒子形状制御、被覆・炭化、黒鉛化の温度場とエネルギー管理、不純物制御、量産時のロット安定性に左右されます。下流は車載、蓄電、民生向けリチウムイオン電池メーカーであり、さらにEV、蓄電システム、スマートデバイス、電動工具などの最終市場につながります。
主な参入障壁は顧客認定、配合・工程ノウハウ、量産安定性、黒鉛化コスト、原料の安定確保、資本負担です。高性能製品、重要工程の一貫化、競争力のあるエネルギー条件、主要顧客との深い関係を持つ企業に価値が集中しやすい構造です。今後は原料のカスタマイズ、省エネルギー黒鉛化、製造DX、リサイクル・再生炭素、海外現地化、低炭素生産が重要になります。シリコン系複合材の拡大に伴い、専用前駆体、被覆材料、ナノ分散、高度熱処理装置にも新たな価値機会が生まれます。
【 リチウム電池の負極材 報告書の章の要約:全14章】
第1章では、リチウム電池の負極材レポートの範囲を紹介するために、製品の定義、統計年、調査目的と方法、調査プロセスとデータソース、経済指標、政策要因の影響を含まれています
第2章では、リチウム電池の負極材の世界市場規模を詳細に調査し、製品の分類と用途の規模、販売量、収益、価格、市場シェア、その他の主要指標を含まれています
第3章では、リチウム電池の負極材の世界市場における主要な競争動向に焦点を当て、主要企業の売上高、収益、市場シェア、価格戦略、製品タイプと地域分布、産業の集中度、新規参入、M&A、生産能力拡大などを紹介します
第4章では、リチウム電池の負極材の世界市場規模を、主要地域における数量、収益、成長率の観点から分析します
第5章では、アメリカ地域におけるリチウム電池の負極材業界規模と各用途分野について、販売量と収益に関する詳細情報を探します
第6章では、アジア太平洋地域におけるリチウム電池の負極材市場規模と各種用途を、販売量と収益を中心に分析します
第7章では、ヨーロッパ地域におけるリチウム電池の負極材の産業規模と特定の用途について、販売量と収益について詳しく分析します
第8章では、中東・アフリカ地域におけるリチウム電池の負極材産業の規模と様々な用途、販売量と収益について詳しく考察します
第9章では、リチウム電池の負極材の業界動向、ドライバー、課題、リスクを分析します
第10章では、リチウム電池の負極材に使用される原材料、サプライヤー、生産コスト、製造プロセス、関連サプライチェーンを調査します
第11章では、リチウム電池の負極材産業の販売チャネル、流通業者、川下顧客を研究します
第12章では、リチウム電池の負極材の世界市場規模を地域と製品タイプ別の売上高、収益、その他の関連指標で予測します
第13章では、リチウム電池の負極材市場の主要メーカーについて、基本情報、製品仕様と用途、販売量、収益、価格設定、粗利益率、主力事業、最近の動向などの詳細情報を紹介します
第14章では、調査結果と結論
【レポートの詳細を確認する、または無料サンプルを申し込む】
https://www.lpinformation.jp/reports/847059/lithium-battery-anode-materials
関連レポートの推奨:
世界リチウム電池の負極材市場の成長予測2025~2031
世界民生用リチウム電池の負極材市場の成長予測2025~2031
世界民生用リチウム電池の負極材市場の成長予測2025~2031
世界電力用リチウム電池の負極材料市場の成長予測2025~2031
会社概要
LP Informationは、業界情報と市場戦略サポートを提供する世界有数のプロバイダーです。包括的な市場動向分析レポートや最新のグローバル業界トレンドの概要を提供し、戦略立案や公式情報報告に役立つ効果的なサポートを行っています。
お問い合わせ先
日本語サイト:https://www.lpinformation.jp/
英語サイト:https://www.lpinformationdata.com/
電子メールアドレス:info@lpinformationdata.com