世界AGV自動充電システム市場調査2026:2032年170百万米ドル規模を展望
AGV自動充電システム市場サマリー
AGV自動充電システムの世界市場規模
AGV自動充電システムは、無人搬送車(AGV)に自動ドッキングおよび自動充電機能を提供するための充電インフラであり、一部の用途では自律走行搬送ロボット(AMR)にも適用されています。一般的なAGV自動充電システムは、充電ユニット、ドッキング用ガイド機構またはワイヤレス給電用結合機構、電力変換モジュール、通信モジュール、安全インターロックモジュールなどで構成されます。車載バッテリー、バッテリーマネジメントシステム、フリート管理システムなどと連携することで、AGVは作業の合間、待機時間、計画停止時間などに自動的に充電位置へ移動して充電することが可能となります。これにより、手動での充電接続、バッテリー交換、作業員による介入を削減するとともに、車両稼働率を高め、自動化されたマテリアルハンドリングシステム全体の連続運転能力を向上させることができます。
市場規模を見ると、世界のAGV自動充電システム市場は比較的高い成長局面にあります。2025年の世界市場規模は約0.76億米ドルで、2026年には約0.87億米ドルへ拡大すると予測され、元の百万米ドルベースのデータから算出した2025年から2026年までの前年比成長率は約13.57%となります。さらに2032年には、世界市場規模が約1.66億米ドルに達すると予測されており、2026年から2032年までの年平均成長率(CAGR)は**11.36%**になる見込みです。この市場拡大は、世界的な製造業の自動化、倉庫・物流の自動化、スマートファクトリーへの投資拡大と密接に関連しています。AGVの導入台数が増加すると、人手による充電だけでは作業負担が増えるほか、車両の待機時間や充電待ちが発生し、フリート全体の稼働率低下につながる可能性があります。このため、AGVの運行管理・配車システムと連携して自動的にエネルギーを補給できる充電インフラの重要性が高まっています。
技術方式では、AGV自動充電システムは主に接触式充電システムと非接触式・ワイヤレス充電システムに分類されます。接触式は技術的成熟度が高く、システムコストを比較的抑えやすいことに加え、既存のAGV運用環境にも導入しやすいため、現在も主流となっています。一方、ワイヤレス充電は露出した電気接点や機械的な接続部品を必要としないため、高頻度稼働、粉塵、湿気、衛生管理、密閉環境、保守アクセスの制約などが存在する用途で導入メリットがあります。今後の市場成長は、新規AGV導入案件だけでなく、既存工場・物流施設の自動化高度化、既設充電設備の更新・改造、さらに高度なエネルギー管理システムへの統合需要によっても支えられると考えられます。
需要面では、産業用途がAGV自動充電システムの最も重要な市場であり、倉庫・物流、商業施設、その他の自動化用途でも採用が拡大しています。企業が設備稼働率、人件費削減、生産継続性、フリートの自律性をより重視するにつれ、自動充電システムは単独の充電設備から、AGVフリート全体のエネルギー管理と自動運転を支える基盤設備へと役割を拡大しています。特に高稼働率のAGVフリートでは、作業の短い空き時間を利用した機会充電によって、長時間の一括充電による停止時間を抑制することが可能です。総合的に見ると、モバイルロボットの普及、労働力不足、スマートファクトリー化、物流自動化、ワイヤレス給電技術の発展を背景として、世界のAGV自動充電システム市場は2032年に向けて堅調な成長を維持すると予測されます。
図. AGV自動充電システム:世界市場規模
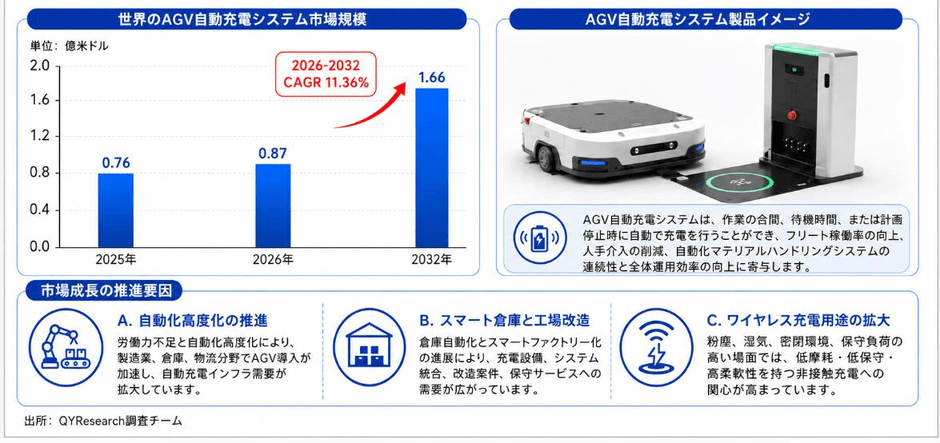
図. 世界のAGV自動充電システム競争構図と主要メーカー
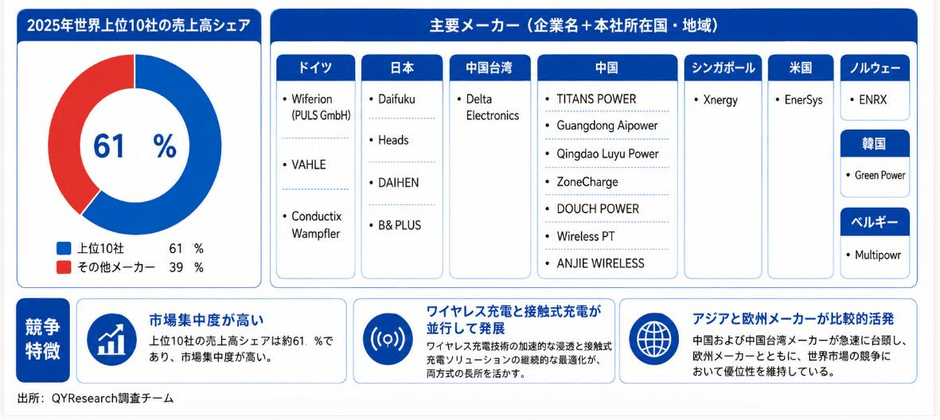
YHResearchトップ企業研究センターの調査によると、世界のAGV自動充電システム市場では、ワイヤレス給電技術の専門企業、産業用電源・充電設備メーカー、産業オートメーション企業、物流自動化設備企業などが参入する競争構造が形成されています。世界の主要メーカーには、Wiferion(PULS GmbH)、Delta Electronics、TITANS POWER、Daifuku、VAHLE、Heads、DAIHEN、Conductix Wampfler、Guangdong Aipower、Qingdao Luyu Powerなどが含まれます。2025年には、世界上位10社が売上高ベースで合計約610%の市場シェアを占めており、一定の市場集中度が見られる一方、その他の企業にも十分な競争余地が残されています。
地域別に見ると、主要企業はドイツ、日本、中国、中国台湾、米国、シンガポール、ノルウェー、韓国、ベルギーなどに分布しており、グローバルな競争市場となっています。ドイツ系企業にはWiferion(PULS GmbH)、VAHLE、Conductix Wampfler、日本企業にはDaifuku、Heads、DAIHEN、B&PLUSなどがあります。中国企業としては、TITANS POWER、Guangdong Aipower、Qingdao Luyu Power、ZoneCharge、DOUCH POWER、Wireless PT、ANJIE WIRELESSなどが市場に参入しています。このほか、Delta Electronics、Xnergy、EnerSys、ENRX、Green Power、Multipowrなども世界市場で事業を展開しています。
メーカー間の競争要素は、充電電力、充電効率、システム信頼性、製品コストだけでなく、AGVとの自動ドッキング性能、非接触給電技術、通信・制御機能、システムインテグレーションの容易性、多様な産業環境への適応能力などにも広がっています。エンドユーザーが連続稼働、低メンテナンス、高度な自動化を重視するようになるにつれ、競争の中心は単体の充電器ハードウェアから、総合的な充電ソリューションおよびシステム統合能力へと移行しつつあります。全体として、主要メーカーは成熟した製品、技術蓄積、既存の産業顧客基盤を背景に一定の競争優位性を維持しています。一方、ワイヤレス充電、柔軟な自動化、中国を中心とした製造・物流自動化市場の拡大は、専門的な充電システムメーカーや新規参入企業にさらなる成長機会を提供すると考えられます。
図. 製品タイプ別分類&主な用途
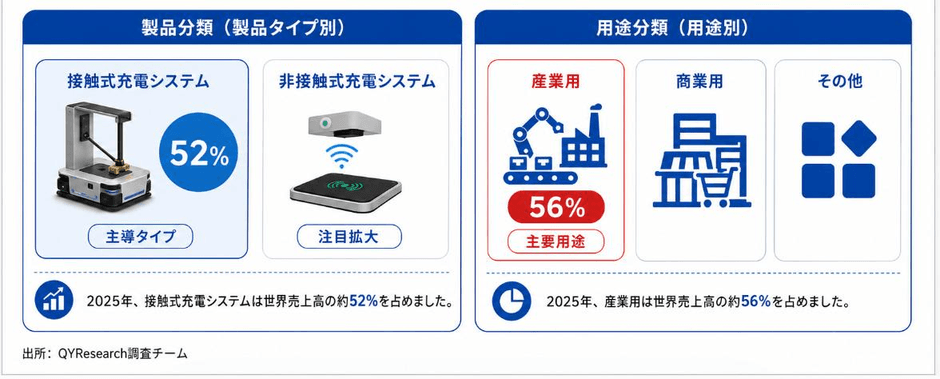
製品タイプ別では、AGV自動充電システム市場は、接触式充電システム(Online/Contact Charging Station)と非接触式充電システム(Wireless/Contactless Charging Station)に分類されます。このうち、接触式充電システムは現在も主要な製品カテゴリーであり、2025年には世界市場売上高の約**52%を占めています。この優位性は、成熟度、信頼性、コスト効率に優れ、既存のAGV運用環境へ比較的容易に導入できる充電ソリューションに対する市場の強い需要を反映しています。一方、非接触式・ワイヤレス充電システムも、より高い運用柔軟性、低いメンテナンス負担、より高度な自動化が求められる用途を中心に注目が高まっています。
用途別では、AGV自動充電システム市場は主に産業用、商業用、その他の用途に分類されます。このうち、産業用が最大のアプリケーション市場であり、2025年には世界市場売上高の約56%**を占めています。これは、工場、組立施設、工場内物流システムなどでAGVが広く導入されていることが主な要因です。これらの環境では、マテリアルフローの継続性と高い設備稼働効率が生産システムにとって重要であるため、自動充電システムの導入価値が特に高くなっています。
図. AGV自動充電システムの産業チェーン
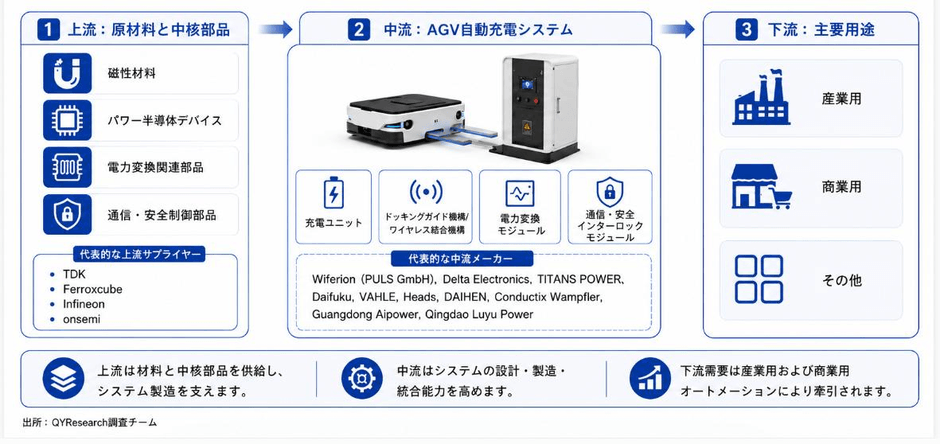
AGV自動充電システムの上流産業は、主に磁性材料、パワー半導体デバイスなどで構成されています。代表的な上流サプライヤーとしては、TDK、Ferroxcube、Infineon、onsemiなどが挙げられます。これらの材料および電子部品は、充電システムにおける電力変換、エネルギー伝送、制御などの機能を支える重要な構成要素となっています。
AGV自動充電システムの下流用途は、主に自動化生産、倉庫・物流およびその他の産業分野に集中しています。代表的な下流顧客としては、SAFELOG、Noovelia、KUKAなどが挙げられ、いずれもAGV、産業オートメーション、またはイントラロジスティクス関連市場に関わる企業です。
市場推進要因(Market Driving Factors)
D1:労働力不足と自動化レベル向上への需要が、市場成長の重要な推進要因となっています。
製造企業、倉庫事業者、物流オペレーターは、不足する労働力への依存を低減し、マテリアルフローを安定化させるため、モバイルロボットの導入を加速しています。AGVの導入規模が拡大するにつれて、自動充電システムは不可欠な関連インフラとなりつつあります。人手による充電を継続した場合、AGVが本来提供する生産性向上、人的介入の削減、自律運転といったメリットが十分に発揮されない可能性があります。このため、AGVおよびモバイルロボットの普及拡大に伴い、自動充電システムに対する需要も増加すると考えられます。
D2:倉庫自動化とスマートファクトリーへのアップグレードが、充電システムサプライヤーに直接的な市場機会をもたらしています。
製造工場や物流施設が、自動搬送、自動荷役、デジタルオペレーションを中心とした設備高度化を進める中、高密度な設備レイアウト、連続的な作業フロー、デジタル制御環境に適合する充電ソリューションへの需要が拡大しています。この動向は充電器ハードウェアだけでなく、エンジニアリングサービス、システムインテグレーション、充電制御、既存設備の改造、ライフサイクルメンテナンス契約などにも新たな事業機会を生み出しています。
D3:ワイヤレス充電は、過酷な環境、密閉環境、またはメンテナンス負担の低減が重視される環境で高い価値を有しています。
非接触式充電システムは露出した充電接点や機械的な接続部品を必要としないため、粉塵、湿気、振動、衛生要求、メンテナンススペースの制約などが存在する環境で特に有効です。このような環境では、従来の導電接触式インターフェースは摩耗、汚染、保守頻度の増加といった課題が生じる可能性があります。そのため、高い稼働率やメンテナンス負担の低減を重視する高仕様の産業・物流用途は、ワイヤレスAGV充電システムにとって重要な成長機会となります。
市場阻害要因(Market Restraints)
R1:高い初期システムコストが導入を遅らせる可能性があり、特にワイヤレス充電ではその影響が大きくなります。
多くのエンドユーザーは、充電システムを導入する際に設備投資額を重視しています。自動充電によってAGVの稼働時間や自動化品質を改善できるとしても、充電インフラ、制御システム、システムインテグレーションに必要な初期投資の高さが購入判断を抑制する可能性があります。特にコスト感度の高いプロジェクトでは、ワイヤレス充電設備の投資回収期間について厳格な評価が行われる傾向があります。
R2:既存施設の改修上の制約が導入を制限する可能性があります。
既存の工場や倉庫は、最適な充電器配置、AGV走行ルート、ドッキング位置・形状、配電設備の増強などを前提として設計されていない場合があります。このため、既存施設を活用するBrownfieldプロジェクトでは、物理的なスペースや電力供給、エンジニアリング上の制約により導入が遅れたり、接触式およびワイヤレス自動充電システムの採用が制限されたりする可能性があります。
R3:既存の手動充電方式が市場における慣性要因となっています。
一部の事業者では、現在の作業フロー、従業員の操作習慣、既存設備で十分に運用できていることから、比較的単純な手動充電方式を引き続き使用しています。特にAGVフリートの規模が小さい場合や設備稼働率が中程度の場合には、自動充電へ移行する経済的メリットが限定的となる可能性があり、充電方式を更新する緊急性も低くなります。
本記事の内容は、YH Research株式会社の調査レポート「グローバルAGV自動充電システムのトップ会社の市場シェアおよびランキング 2026」のデータを基に作成しています。
https://www.yhresearch.co.jp/reports/1367217/automatic-charging-system-for-agv
【本件に関するお問い合わせ先】
YH Research株式会社
URL:https://www.yhresearch.co.jp
住所:東京都中央区勝どき五丁目12番4-1203号
TEL:050-5840-2692(日本);0081-5058402692(グローバル)
マーケティング担当:info@yhresearch.com
YH Researchについて
当社は、グローバル市場における企業の戦略意思決定を支える調査・分析の専門企業です。世界各地に拠点を持ち、160カ国以上の企業に対して、市場規模分析、競合評価、カスタムリサーチ、IPO支援、事業計画策定など、幅広いソリューションを提供しています。業界動向、市場構造、消費者ニーズを多角的に洞察することで、企業が迅速かつ的確に意思決定を行えるよう、実践的なインサイトと戦略立案を提供します。